 KELUA
Rentabilidad por ruta en transporte: margen, costo/km y km vacío
La rentabilidad por ruta en transporte responde la pregunta que define si tu empresa crece o se descapitaliza: ¿esta ruta, este camión y este cliente me dejan plata o me la quitan? La mayoría de transportistas pyme la contesta por instinto, mirando cuánto facturó en el mes. Pero facturar mucho no es ganar: puedes llenar el camión todas las semanas y perder en cada vuelta sin notarlo, porque el diésel, los peajes, el pago al conductor y el retorno vacío se comen el flete en silencio.
En esta guía verás cómo calcular el margen por viaje, por ruta, por unidad y por cliente con un ejemplo numérico completo, qué indicadores mirar (costo por km, km vacío, utilización), cómo prorratear un viaje consolidado entre varios clientes, por qué el presupuesto del viaje te engaña y el gasto rendido no, y qué decisiones tomar con esos números.
Qué significa medir la rentabilidad por ruta, unidad y cliente
La rentabilidad de un transportista se mira en cuatro cortes, y cada uno responde una pregunta distinta:
- Por viaje: ¿este despacho concreto cubrió sus costos? Es la unidad básica: flete cobrado menos lo que costó moverlo.
- Por ruta: ¿Lima→Arequipa, en promedio, me conviene? Suma todos los viajes de esa ruta en el periodo. Sirve para ajustar tarifas.
- Por unidad (camión): ¿esta placa rinde? Un camión puede hacer rutas buenas y aun así perder porque vuelve vacío, pasa demasiados días parado o vive en el taller.
- Por cliente: ¿este cliente me deja margen después de repartir el costo del viaje según lo que realmente carga? El cliente "grande" no siempre es el rentable.
Mirar un solo corte produce decisiones sesgadas. Si solo miras rutas, no ves el camión que siempre regresa vacío; si solo miras clientes, no ves que la ruta completa está mal tarifada. Los cuatro juntos son los que te dicen dónde ganas y dónde pierdes. Si todavía estás ordenando el proceso completo del negocio, empieza por entender qué es un TMS y cómo conecta la orden, el viaje y la factura: la rentabilidad solo es confiable si esos datos nacen enlazados.
La fórmula del margen de un viaje (sin trampas)
El margen de un viaje es simple de enunciar y fácil de calcular mal:
Margen del viaje = Flete (base sin IGV) − Costos variables del viaje − Parte de los costos fijos de la unidad
Tres detalles que suelen fallar:
- El flete va sin IGV. El IGV no es tuyo: lo cobras y lo pagas a SUNAT. Si comparas un flete con IGV contra costos sin IGV, inflas el margen 18 puntos. Tampoco restes la detracción: es un pago adelantado de tus impuestos que el cliente deposita en tu cuenta del Banco de la Nación, no un costo.
- Los costos variables son los reales: combustible, peajes, viáticos, estiba, cochera en ruta y el pago al conductor por ese viaje (su liquidación por viaje).
- Los costos fijos también existen aunque el camión esté parado: depreciación o cuota del leasing, SOAT, seguro vehicular, GPS, cochera, sueldo base del conductor si está en planilla, y el mantenimiento que se va acumulando por kilómetro.
El error más común es mirar solo el "margen de contribución" (flete menos variables) y creer que eso es la utilidad. Sirve para decidir si aceptas un viaje suelto, pero la rentabilidad real de la unidad exige cargar también su parte de los fijos.
Ejemplo numérico: Lima → Arequipa, ida y retorno
Una transportista de Lima con cuatro camiones hace Lima→Arequipa (alrededor de 1.000 km por tramo). Supongamos un flete de ida de S/ 4.200 sin IGV y un costo fijo de la unidad de S/ 180 por día (depreciación, seguros, SOAT, GPS y cochera, repartidos). Mantenimiento estimado: S/ 0,20 por km. El conductor cobra 12% del flete. Todos los montos son ilustrativos; usa los tuyos.
| Concepto (S/, sin IGV) | Ida con carga | Retorno vacío | Retorno con carga |
|---|---|---|---|
| Flete | 4.200 | 0 | 3.200 |
| Combustible (rendido) | 1.650 | 1.450 | 1.600 |
| Peajes | 260 | 260 | 260 |
| Viáticos | 180 | 120 | 180 |
| Estiba / otros | 90 | 0 | 90 |
| Liquidación del conductor (12%) | 504 | 0 | 384 |
| Mantenimiento (S/ 0,20 × 1.000 km) | 200 | 200 | 200 |
| Costos fijos (S/ 180 × días) | 540 (3 días) | 360 (2 días) | 360 (2 días) |
| Costo total | 3.424 | 2.390 | 3.074 |
| Margen del tramo | 776 (18%) | −2.390 | 126 (4%) |
Lectura del cuadro:
- La ida sola parece un buen negocio: S/ 776 de margen, 18%.
- Si el camión regresa vacío, la vuelta completa (ida + retorno) queda en S/ 776 − S/ 2.390 = −S/ 1.614. Estás pagando por trabajar.
- Con un retorno aunque sea barato (S/ 3.200), ese tramo casi no gana por sí solo, pero la vuelta completa pasa a +S/ 902. La carga de retorno no se evalúa por su propio margen, sino por lo que evita perder.
Moraleja: una tarifa de ida que no contempla cómo vuelve el camión está mal calculada. Si no tienes retorno asegurado, la tarifa de ida tiene que cubrir el regreso. Cómo convertir estos costos en un precio lo explicamos paso a paso en cómo cotizar un flete de carga.
Costo por km e ingreso por km: la regla que no perdona
El costo por km es el costo total dividido entre los kilómetros recorridos; el ingreso por km, el flete dividido entre esos mismos kilómetros. En el ejemplo:
- Ida sola: costo S/ 3,42/km, ingreso S/ 4,20/km. Gana.
- Vuelta con retorno vacío (2.000 km): costo S/ 2,91/km, ingreso S/ 2,10/km. Pierde S/ 0,81 por cada km.
- Vuelta con retorno cargado: costo S/ 3,25/km, ingreso S/ 3,70/km. Gana.
Si tu ingreso por km está por debajo de tu costo por km, el volumen no lo arregla: solo pierdes más rápido. Ese número es tu piso para negociar y lo que te da autoridad para decir "no" a un flete que no cubre. Ojo: el costo por km cambia con el tipo de ruta. En sierra el rendimiento de combustible baja y los tiempos suben; no uses el mismo S/ por km para Lima→Huancayo que para la Panamericana Sur.
Km vacío y utilización: los dos indicadores que explican una unidad que pierde
Km vacío (deadhead)
Es la proporción de kilómetros que el camión recorre sin carga: km vacío ÷ km totales. En el escenario de retorno vacío del ejemplo es 50%. Cada punto que bajas ahí es margen directo, porque el combustible y el desgaste del regreso ya los estabas pagando. Las palancas típicas: carga de retorno con clientes del destino, acuerdos con transportistas o agencias del otro extremo, y armar rutas triangulares (Lima→Arequipa→Juliaca→Lima) cuando el mercado lo permite.
Utilización de flota
Es días con al menos un viaje ÷ días del periodo. Un camión parado sigue pagando depreciación, seguro, SOAT y cochera. Si una unidad trabaja 12 de 30 días (40%), sus S/ 180 diarios de fijo se reparten entre muy pocos viajes y cada uno carga S/ 450 de fijo en lugar de S/ 180. Por eso dos camiones iguales en la misma ruta pueden tener márgenes muy distintos: uno está ocupado y el otro espera.
Otros dos que vigilar
- Combustible como % del ingreso: si sube de un mes a otro sin cambio de rutas, revisa rendimiento, precio del diésel en tus grifos y la rendición del conductor.
- Mantenimiento por km: cuando en una unidad crece sostenidamente, es la señal para evaluar si seguir reparando o renovar. Lo desarrollamos en mantenimiento de flota por kilometraje.
Prorrateo por peso: cómo saber qué cliente te deja margen
Cuando un camión lleva carga de varios clientes (consolidado), el costo del viaje es uno solo. Para saber el margen de cada cliente hay que repartir ese costo, y el criterio de reparto cambia el resultado. Ejemplo ilustrativo: viaje Lima→Huancayo con costo total de S/ 2.000 y tres clientes.
| Cliente | Peso | Flete | Costo por partes iguales | Margen (iguales) | Costo por peso | Margen (por peso) |
|---|---|---|---|---|---|---|
| A | 6.000 kg | 1.500 | 667 | 833 | 1.200 | 300 (20%) |
| B | 3.000 kg | 1.100 | 667 | 433 | 600 | 500 (45%) |
| C | 1.000 kg | 700 | 667 | 33 | 200 | 500 (71%) |
Repartiendo por partes iguales, el cliente C parece no dejar nada y A parece el mejor. Repartiendo por peso —que es lo que de verdad ocupa el camión y consume combustible— la historia se invierte: A, el "grande", es el de menor margen porcentual. Si A además paga a 60 días, te hace esperar horas en el patio o devuelve carga, su rentabilidad real es aún menor. Para cargas voluminosas y livianas, el peso puede no ser el mejor criterio (el volumen es el que llena el camión); tenlo en cuenta al leer el resultado. Cómo agrupar órdenes por ruta para llenar el camión está en consolidación de carga y despacho por ruta.
Por qué el presupuesto del viaje miente y el gasto rendido no
Antes de salir, la central fija un presupuesto: tantos galones, tales peajes, tantos días de viático. Es útil para darle efectivo al conductor y para controlar, pero no es el costo. En carretera el diésel sube, hay desvíos por huaicos o bloqueos, aparece una estiba no prevista o una noche más de hospedaje. Si costeas con el presupuesto (por ejemplo, S/ 1.400 de combustible) cuando el conductor realmente gastó S/ 1.650, tu margen aparece S/ 250 más alto de lo que es. Repetido en cien viajes, te hace creer que una ruta es buena cuando está en el límite.
El gasto rendido —cada comprobante registrado con su foto, monto y sustento— es lo que realmente salió de la caja. Por eso la rentabilidad seria se calcula con lo rendido y con la liquidación real del conductor, y el presupuesto queda como referencia para comparar. Cómo ordenar esa rendición sin cuadernos está en rendición de gastos de conductores.
Un segundo engaño es de tiempo: contar el flete como ingreso cuando el camión sale, antes de entregar. Si el viaje aún está en ruta, ese flete todavía no se devengó; mezclarlo con lo ya entregado infla el mes que cierra.
¿Cómo lo resuelve KELUA?
En KELUA la rentabilidad no se arma en una hoja aparte: sale del Tablero de Transporte, que se calcula desde los mismos viajes, órdenes, gastos y liquidaciones que tu equipo registra en la operación diaria. Paso a paso:
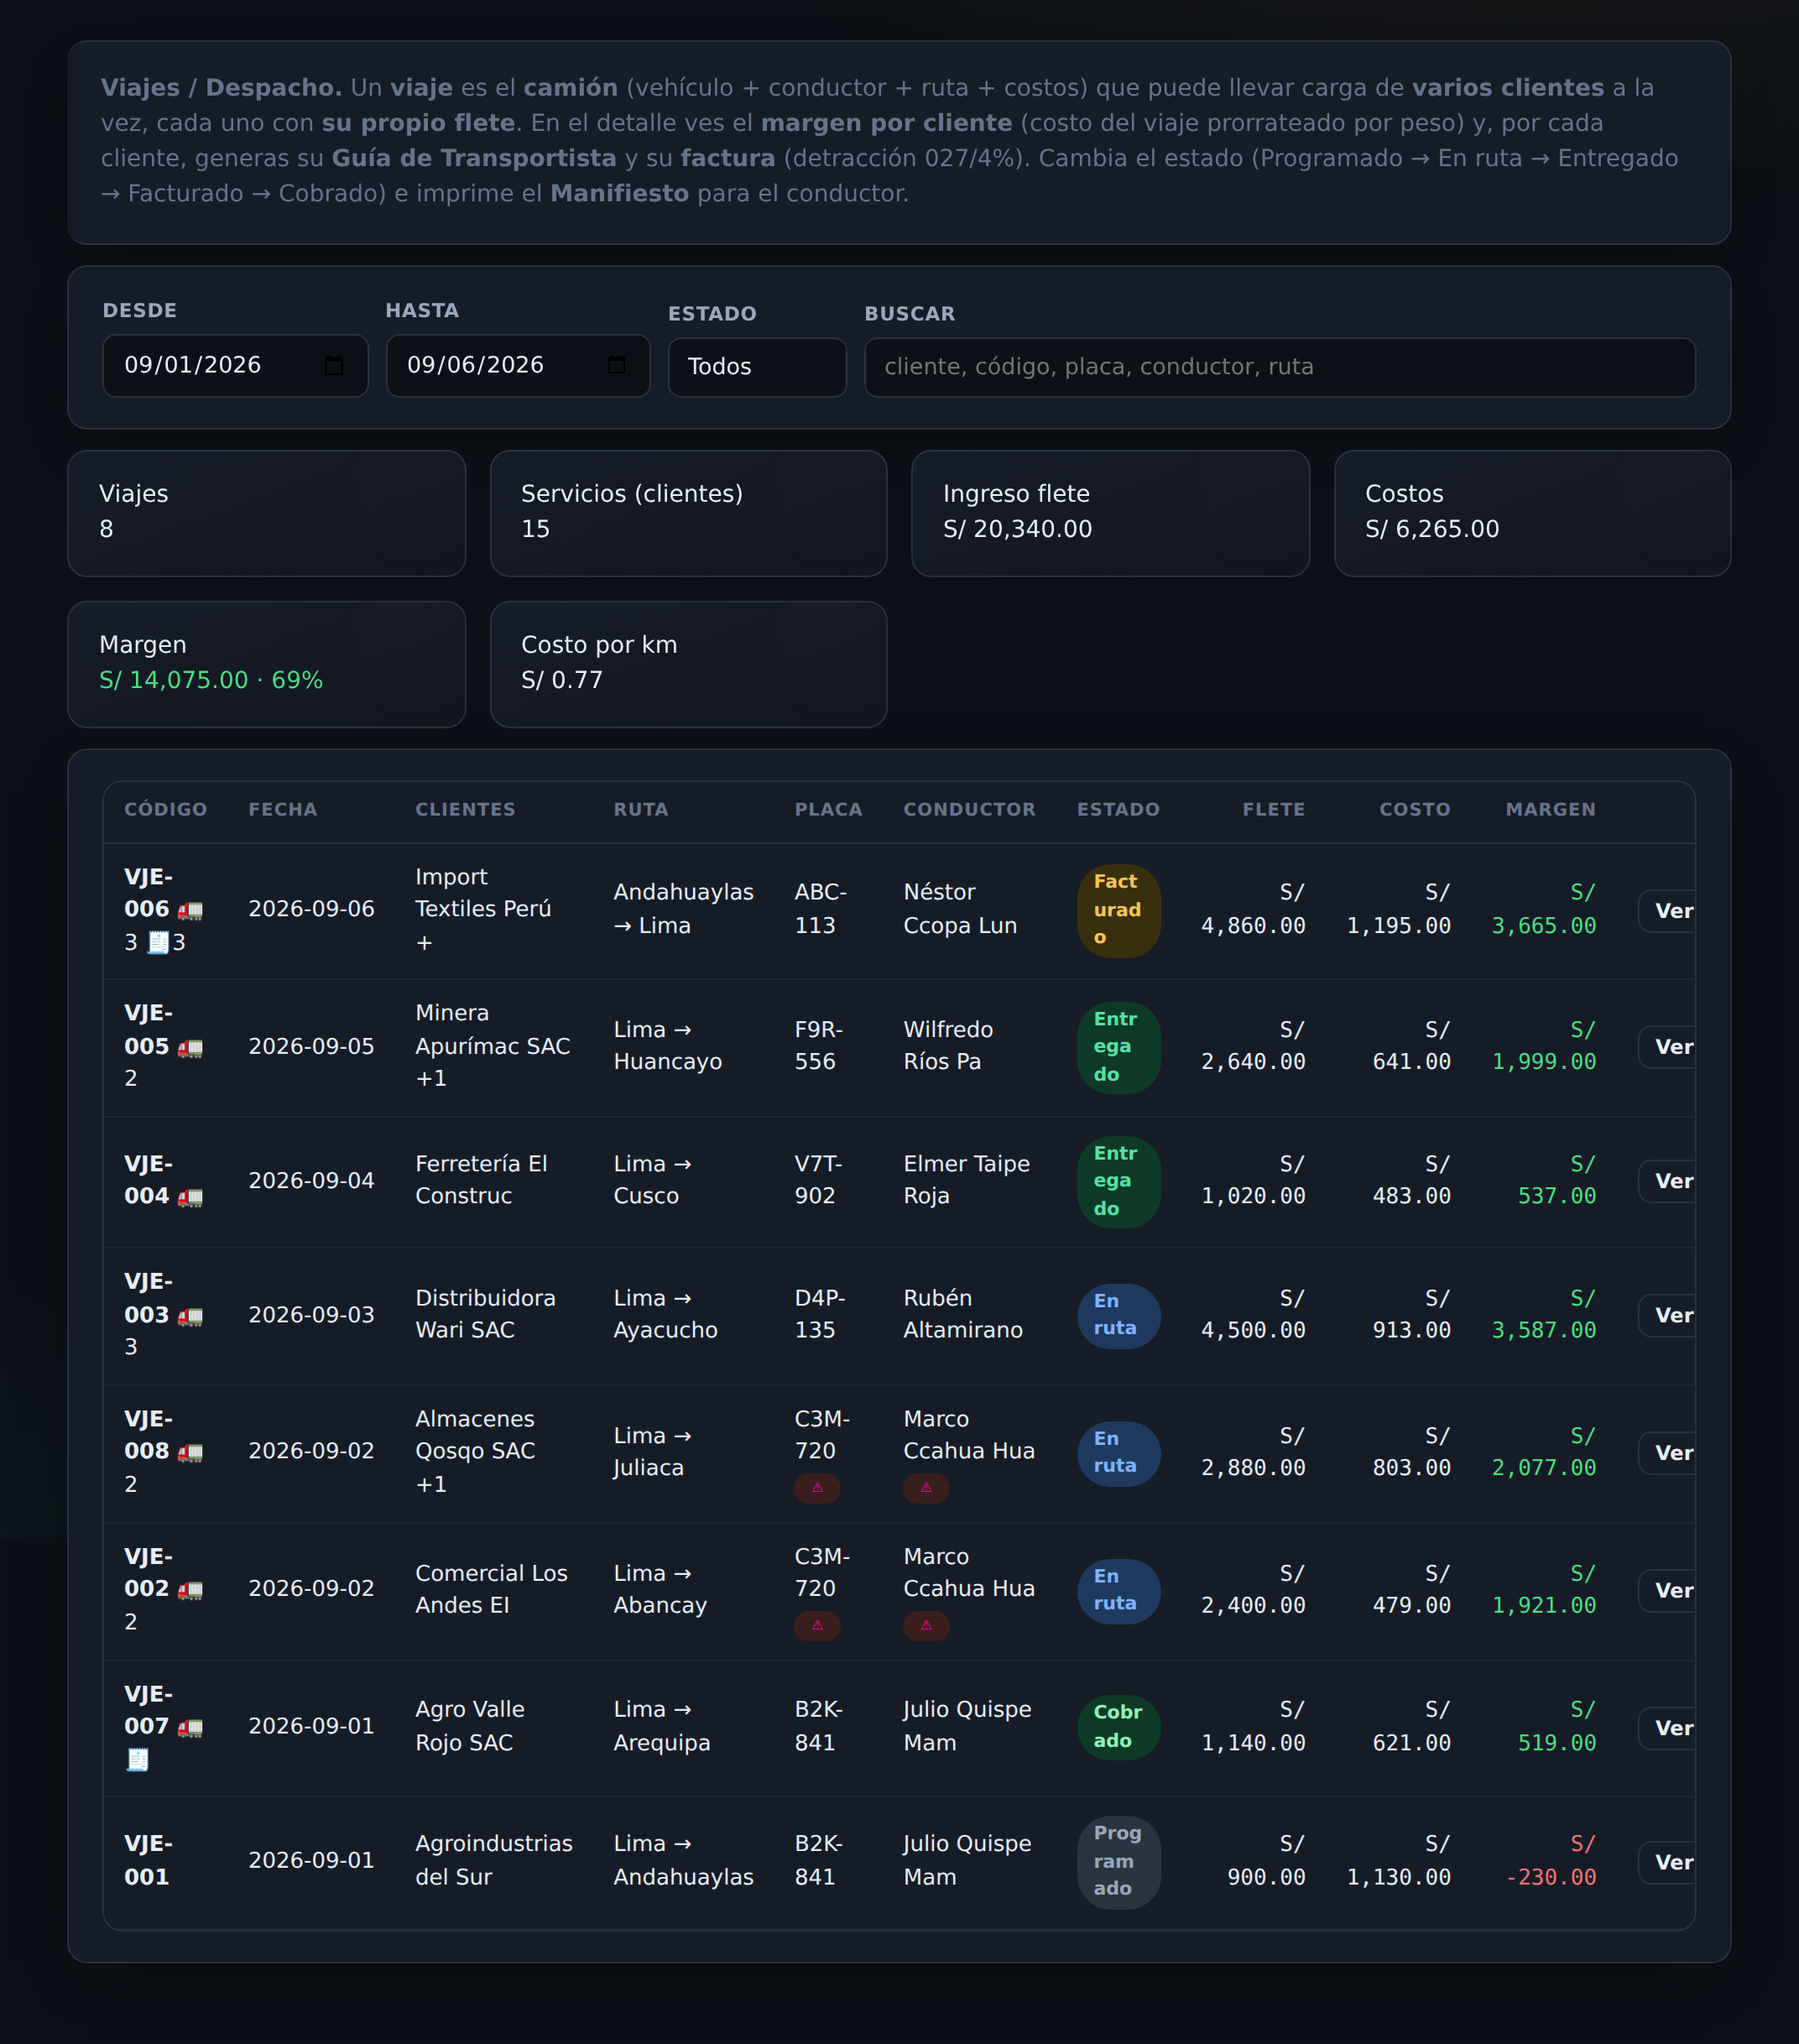
- La orden y el viaje nacen enlazados. Cada Orden de Servicio lleva su flete (base sin IGV), peso y bultos. Al asignarla a un viaje (camión + conductor + ruta), el ingreso del viaje es la suma de los fletes de sus órdenes.
- La central fija el presupuesto del viaje por rubro (combustible, peajes, viáticos, otros). Es el plan de referencia.
- El conductor rinde el gasto real desde su celular con «💵 Subir gasto»: monto, tipo, sustento y foto obligatoria. Ese gasto real reemplaza al presupuesto en el cálculo del costo en cuanto existe.
- El kilometraje sale del Check de Unidad (odómetro al iniciar y al cerrar la ruta), así el costo/km y el ingreso/km se calculan con km reales. El km vacío se registra en el viaje.
- Al liquidar al conductor («💵 Liquidar conductor» en el detalle del viaje), su pago real se suma al costo del viaje en el tablero, para que el margen no salga inflado.
- El tablero muestra, por periodo y empresa: ingreso devengado, ingreso cobrado, flete en curso (pipeline), costos, margen, costo/km, ingreso/km, puntualidad, km vacío y combustible como % del ingreso; y tres tablas: Rentabilidad por RUTA (viajes, ingreso, costo, margen, costo/km), Uso y rentabilidad por UNIDAD (viajes, km, ingreso, costo, margen, utilización y mantenimiento por km) y Rentabilidad por CLIENTE (servicios, ingreso, margen).
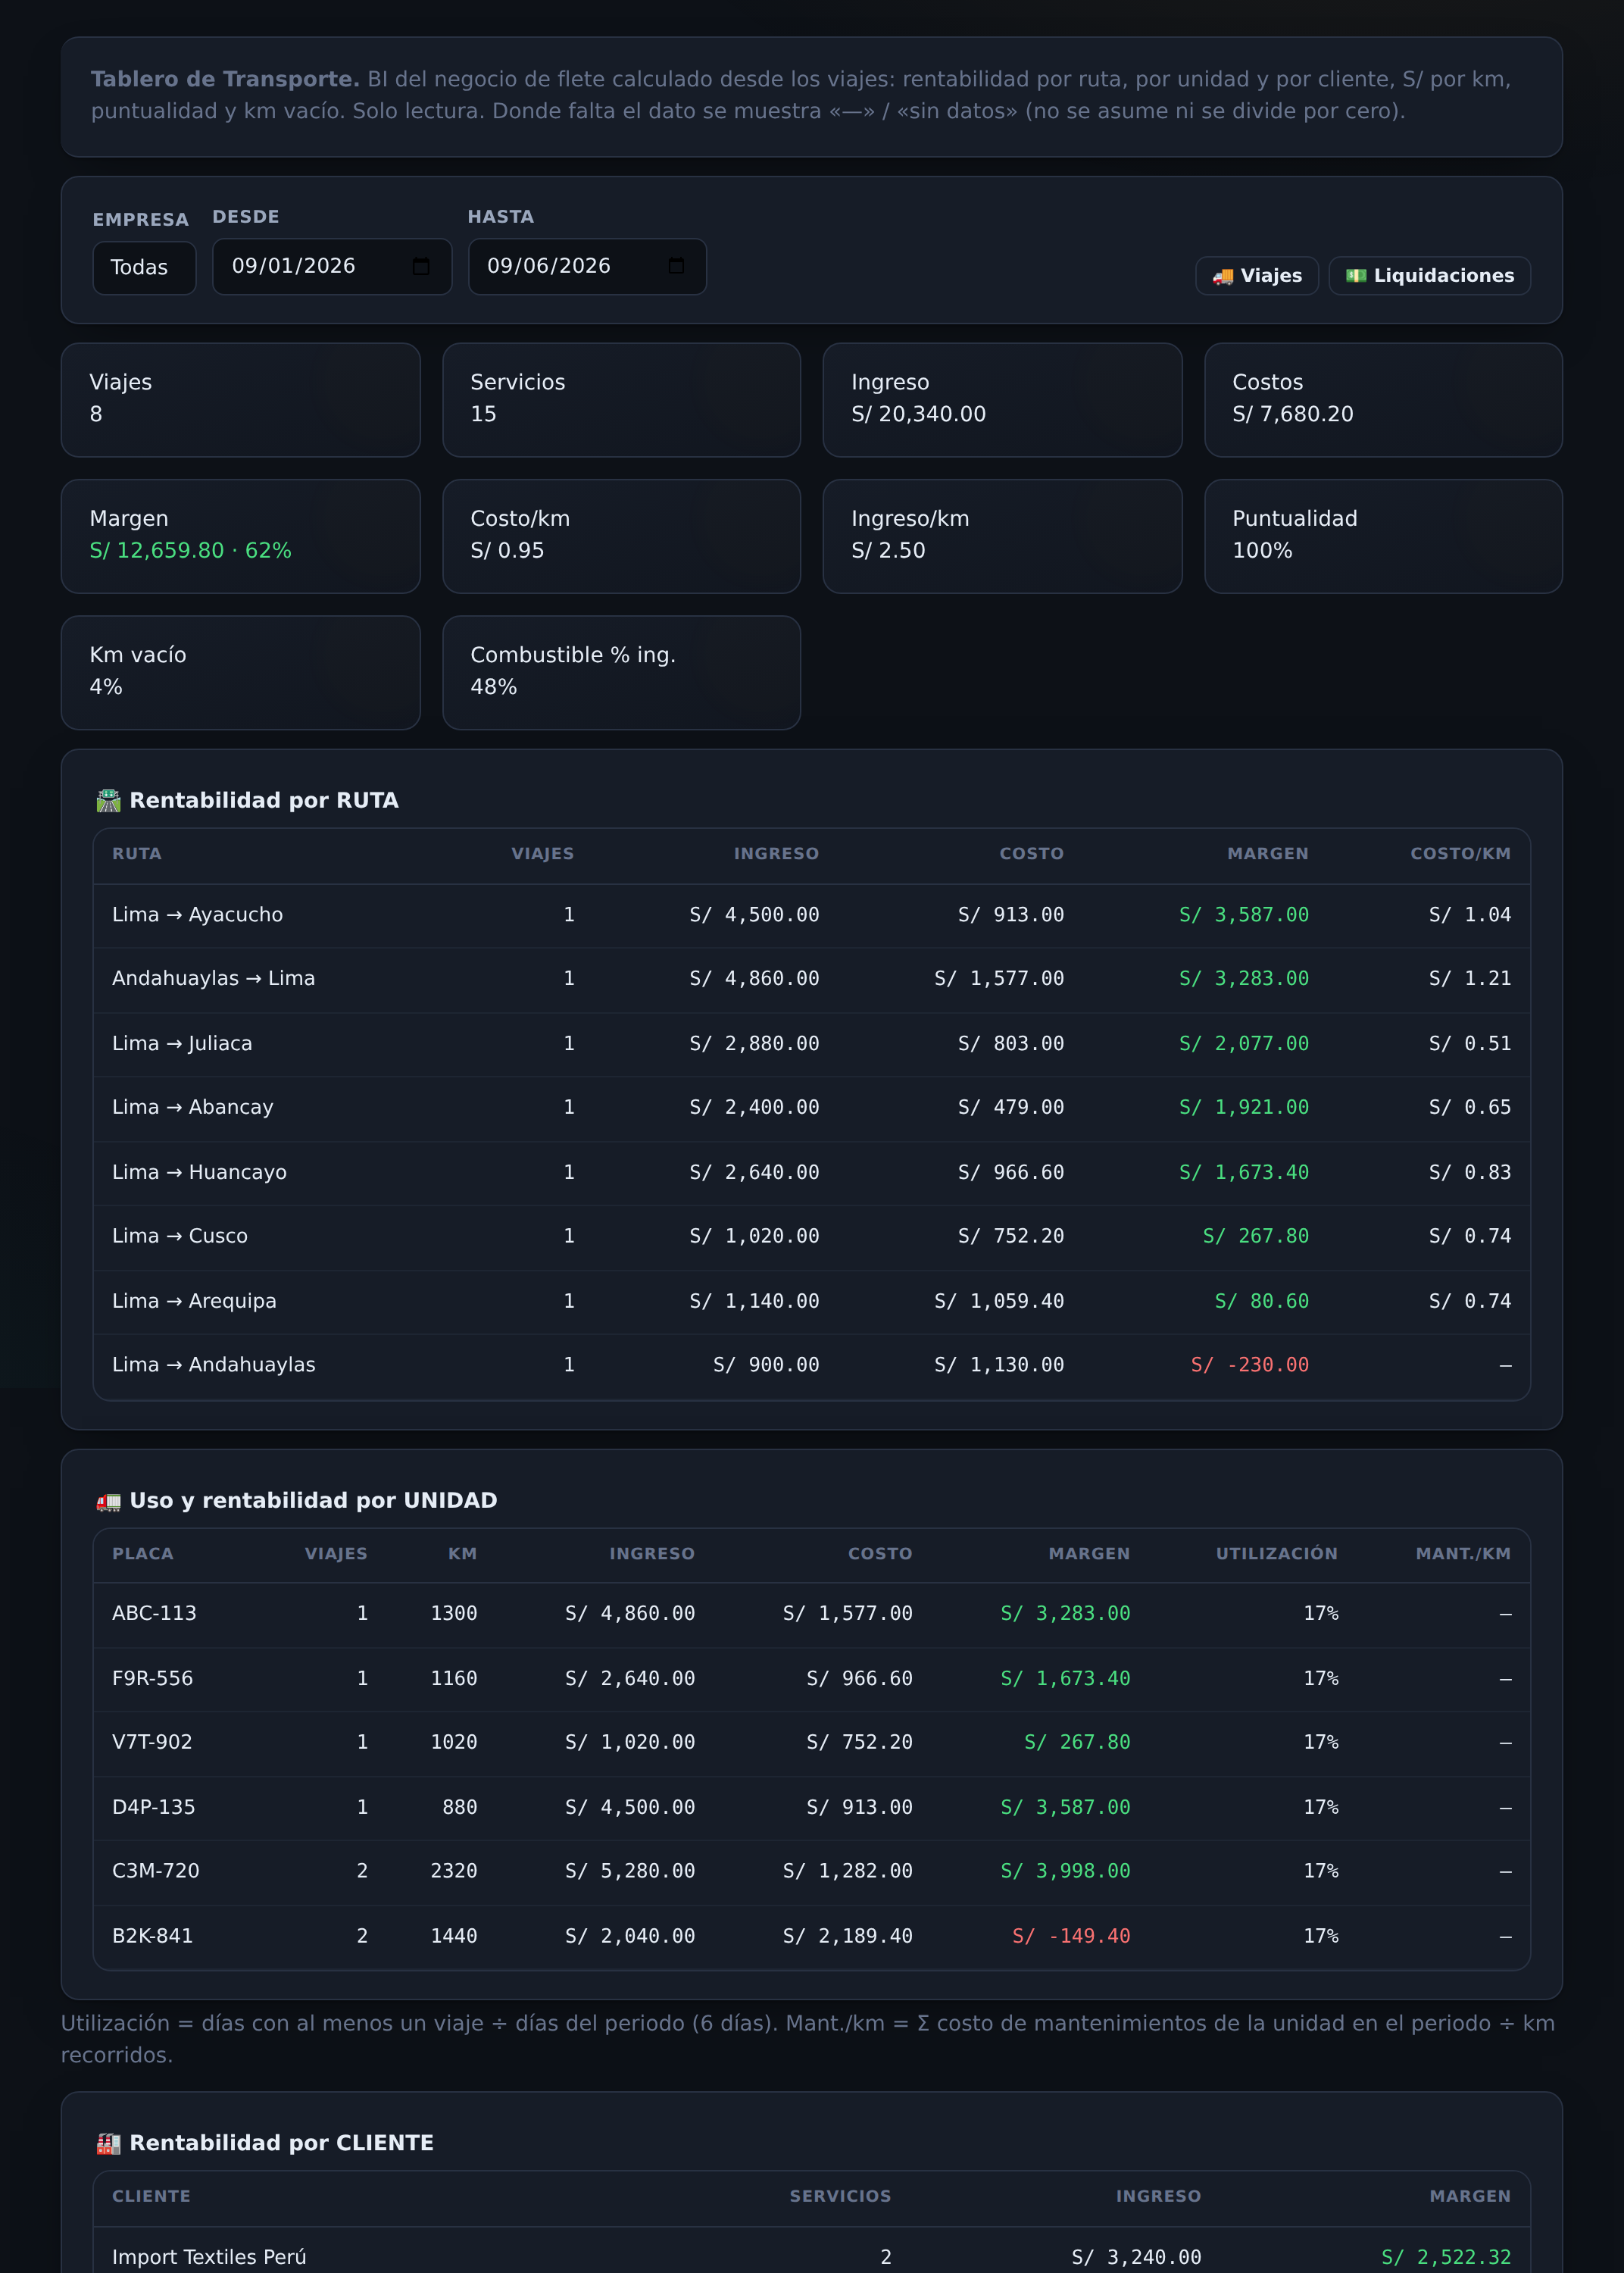
Algunas reglas del cálculo que evitan autoengaños:
- Ingreso devengado: solo cuenta el flete de viajes con el servicio prestado (entregado, facturado o cobrado). Lo que está en ruta aparece aparte como "en curso".
- Viajes programados no suman costo ni ingreso: así un viaje que todavía no sale no crea un "margen negativo fantasma" en su unidad.
- Prorrateo por peso del costo del viaje entre sus órdenes para el margen por cliente; si no hay pesos, por flete; si tampoco, en partes iguales.
- Mantenimiento por km por unidad: suma del costo de los servicios registrados en el periodo entre los km recorridos.
- Donde falta un dato muestra «—» o «sin datos»: no inventa ni divide entre cero. Si no cargas km vacío o fecha estimada de entrega, el tablero te lo dice.
- Los montos solo los ven roles con acceso a finanzas; el resto ve indicadores operativos.
Lo que el tablero no hace por ti es repartir los costos fijos que no pasan por el viaje (leasing, sueldo base, seguros anuales): esos súmalos en tu análisis con el método de la sección anterior, o regístralos en los costos por vehículo para tenerlos a la vista. La rentabilidad por viaje, ruta, unidad y cliente es parte del plan TMS Operación (desde S/ 299 al mes + IGV, hasta 5 unidades).
De los números a las decisiones: subir tarifa, dejar una ruta o buscar retorno
Subir la tarifa
Si una ruta tiene ingreso/km por debajo de su costo/km, o un margen sostenido bajo tu meta, la primera palanca es el precio. Llega a la negociación con el dato: "esta ruta me cuesta S/ 3,40 por km y me pagas S/ 3,10". Actualiza tu tarifario por ruta y por cliente (ver tarifario de fletes por kg, tonelada, bulto o km) para que la próxima cotización ya salga con el precio correcto.
Conseguir carga de retorno
Si la ruta es buena de ida pero la unidad pierde en el mes, el problema casi siempre es el regreso. Antes de subir tarifas, pregúntate si puedes llenar la vuelta, aunque sea a menor precio: como vimos, un retorno de margen casi cero puede convertir una vuelta perdedora en ganadora.
Dejar una ruta o un cliente
Si después de ajustar tarifa y buscar retorno la ruta sigue en rojo, dejarla libera un camión para rutas que sí pagan. Con un cliente pasa igual: si tras prorratear por peso, sumar sus esperas y su plazo de pago, sigue sin dejar margen, renegocia o déjalo ir sin culpa.
Renovar o reparar una unidad
Cuando el mantenimiento por km de un camión sube mes a mes y se acerca a lo que ese camión deja de margen por km, seguir reparando es más caro que renovar.
Un buen ritmo: revisión semanal de tarifas y km vacío, mensual de unidades y clientes.
Errores frecuentes al medir la rentabilidad
- Comparar flete con IGV contra costos sin IGV, o restar la detracción como si fuera un gasto.
- Costear con el presupuesto en lugar del gasto rendido.
- Olvidar al conductor: si su pago por viaje no entra al costo, todas tus rutas lucen 10-15 puntos mejor.
- Repartir en partes iguales un viaje consolidado entre clientes que cargan muy distinto.
- Evaluar la ida sin el retorno.
- Ignorar los fijos de las unidades poco utilizadas.
- Contar como ingreso lo que aún está en ruta.
Checklist rápido de rentabilidad
- ¿Conoces tu costo por km por tipo de ruta (costa y sierra)?
- ¿Todos los viajes cerrados tienen su gasto rendido y la liquidación del conductor?
- ¿Registras el km vacío y la fecha estimada de entrega?
- ¿Qué rutas tienen ingreso/km menor que costo/km este mes?
- ¿Qué unidad tiene la utilización más baja y por qué?
- ¿Cuáles son tus tres clientes con menor margen después del prorrateo por peso?
- ¿Hay alguna unidad cuyo mantenimiento por km viene subiendo?
Medir bien no es un reporte bonito de fin de año: es la diferencia entre "creo que gano" y "sé cuánto gano, en qué ruta, con qué camión y con qué cliente".
Sigue profundizando: ¿Qué es un TMS? Guía del software de transporte de carga en Perú · Software TMS para transporte de carga: cómo elegir en Perú · Trazabilidad GPS del conductor: cómo detectar desvíos en tus rutas