 KELUA
Guía de remisión transportista tipo 31 y detracción 027
La guía de remisión transportista tipo 31 es el documento núcleo de tu negocio: la emite quien traslada carga de terceros, y es distinta de la guía del remitente (tipo 09) que emite el dueño de la mercadería. Sin ella bien hecha, la carga viaja en riesgo en cada control y te expones a sanciones de SUNAT que pueden llegar al internamiento del vehículo o al comiso de la mercadería. En esta guía práctica vemos quién emite cada guía, qué datos lleva la 31, sus sustentos, los errores que más multas generan, qué pasa cuando subcontratas y cómo se aplica la detracción 027 al facturar el flete.
La base normativa de la guía de remisión electrónica es la RS 000123-2022/SUNAT y sus normas modificatorias. SUNAT ha ido fijando cronogramas de obligatoriedad y periodos de tolerancia para la transición a la guía electrónica; como cambian, confírmalos con tu contador o en el portal de SUNAT antes de decidir cómo emitir.
Guía transportista (31) vs. guía remitente (09): quién emite qué
Se confunden todo el tiempo, y confundirlas cuesta multas. La regla: la 09 sustenta que el dueño de la carga la envía; la 31 sustenta que tú, el transportista, la llevas.
| Aspecto | Guía remitente (tipo 09) | Guía transportista (tipo 31) |
|---|---|---|
| Quién la emite | El remitente: dueño de los bienes o quien los despacha | El transportista que presta el servicio de transporte de carga de terceros |
| Qué sustenta | El motivo del traslado (venta, compra, traslado entre establecimientos, etc.) | El servicio de transporte: quién lleva, en qué vehículo y con qué conductor |
| Datos propios | Motivo del traslado, destinatario, bienes | N° de Registro MTC, vehículo, conductor, remitente y destinatario |
| Relación entre ambas | Es el sustento principal de la 31 | Referencia la 09 (o el comprobante del remitente, o la declaración jurada) |
| ¿Pueden ir juntas? | Sí. Un mismo traslado con transporte contratado suele llevar la 09 del remitente y la 31 del transportista. | |
Cuando el remitente traslada sus bienes en su propio vehículo, no hay transportista contratado y basta la guía del remitente. La 31 aparece cuando hay un servicio de transporte de por medio: ese eres tú.
Qué datos lleva la guía de remisión transportista tipo 31
Se emite antes de iniciar el traslado y acompaña la carga durante todo el recorrido. Los datos que no pueden faltar:
- Serie y correlativo (en la guía electrónica, series que empiezan con V).
- Datos del transportista: tu RUC, razón social y número de Registro MTC.
- Remitente (quien contrata o envía la carga) y destinatario, con su RUC o documento de identidad.
- Vehículo: placa de la unidad (y de la carreta o semirremolque si aplica) y su habilitación (TUC).
- Conductor o conductores: nombre, documento de identidad y número de licencia de conducir.
- Punto de partida y punto de llegada con dirección y ubigeo.
- Fecha de inicio del traslado.
- Bienes: descripción, cantidad, unidad de medida y peso bruto total.
- Documentos relacionados: la guía del remitente, el comprobante o la referencia al sustento del traslado.
Un detalle operativo que evita muchos problemas: un envío = una guía. Los bultos son el detalle de esa guía, no una guía por bulto. Y si un camión lleva la carga de cinco clientes, lleva cinco guías 31, una por envío. Si trabajas carga consolidada, lo vemos a fondo en consolidación de carga y despacho por ruta.
Los sustentos: sin ellos la guía no vale
La guía 31 no viaja sola: necesita respaldar por qué se mueve esa carga. Según el caso, el sustento es:
- La guía de remisión remitente (09) cuando el remitente está obligado a emitirla.
- La factura o boleta del remitente, en los casos en que el comprobante sustenta el traslado.
- Una declaración jurada del remitente cuando es una persona natural que traslada bienes no comerciales (mudanza, efectos personales) y no está obligada a emitir guía ni comprobante.
¿Puedo emitir la guía 31 si el remitente no me da guía electrónica?
Si el remitente no está obligado a emitir la guía remitente electrónica (por ejemplo, una persona natural sin negocio que muda sus cosas), igual emites tu 31 y sustentas el traslado con el documento que tenga o con la declaración jurada. Un sistema que te obliga a tener una 09 electrónica para dejarte emitir la 31 te bloquea justo el caso legítimo.
La declaración jurada para persona natural
Debe identificar a quien traslada, el motivo, el punto de partida y de llegada, y la descripción y cantidad de los bienes, con la firma del remitente. Llévala impresa con la carga.
Paso a paso para emitir la guía 31 sin recapturar datos
- Recibes la carga con su orden de servicio: remitente, destinatario, ruta, ítems con peso y bultos, y el sustento (09, comprobante o DJ).
- Asignas la orden a un viaje con su camión y conductor.
- Generas la guía 31 desde la orden o el viaje: toma conductor con licencia, placa y TUC, tu Registro MTC y la partida y llegada por ubigeo.
- Se asigna el correlativo sin duplicados.
- La guía se emite antes de que la carga salga y viaja con ella.
Errores frecuentes que terminan en multa (y comiso)
El Código Tributario (artículo 174) tipifica como infracción transportar bienes sin la guía o sin los documentos que exigen las normas, o con documentos que no reúnen los requisitos. Según el caso, la sanción puede ser una multa, el internamiento temporal del vehículo o el comiso de los bienes, con los criterios de gradualidad que SUNAT establece. No hay un monto único: depende de la infracción y del régimen del contribuyente, por eso tu contador debe revisarlo caso por caso. Los errores que más se repiten en carretera:
- Emitir la guía después de que la carga salió.
- Viajar sin el sustento correcto, o sin la declaración jurada cuando el remitente es persona natural.
- Placa, TUC o licencia que no coinciden con la unidad y el conductor que realmente despachan (el clásico cambio de camión a última hora sin rehacer la guía).
- Peso o descripción de bienes que no corresponde a lo que va en el camión.
- Punto de llegada distinto al real, o descargar en otro lugar sin documentarlo.
- Correlativos duplicados o fuera de secuencia, típicos de numerar en un Excel compartido.
- Una sola guía para varios clientes en carga consolidada.
Subcontratación a un tercero: quién emite y qué cuidar
Pasa todo el tiempo: tienes más carga que camiones y le pasas un servicio a otra transportista. Como regla general, la guía transportista la emite quien realmente presta el traslado con su unidad y su conductor. Confirma con tu contador cómo debe figurar cada parte en tu caso y conserva copia de la guía que emita el subcontratado. Además:
- Verifica que el tercero tenga su Registro MTC, la unidad habilitada (TUC), SOAT y revisión técnica vigentes y conductor con licencia vigente: si algo falla, tu cliente te lo reclama a ti.
- El tercero te factura su servicio y, si supera S/ 400, tú eres el usuario del servicio: te toca depositar la detracción 027 en su cuenta del Banco de la Nación antes de pagarle.
- Tú facturas a tu cliente tu flete completo, con su propia detracción.
La detracción 027 al facturar el flete
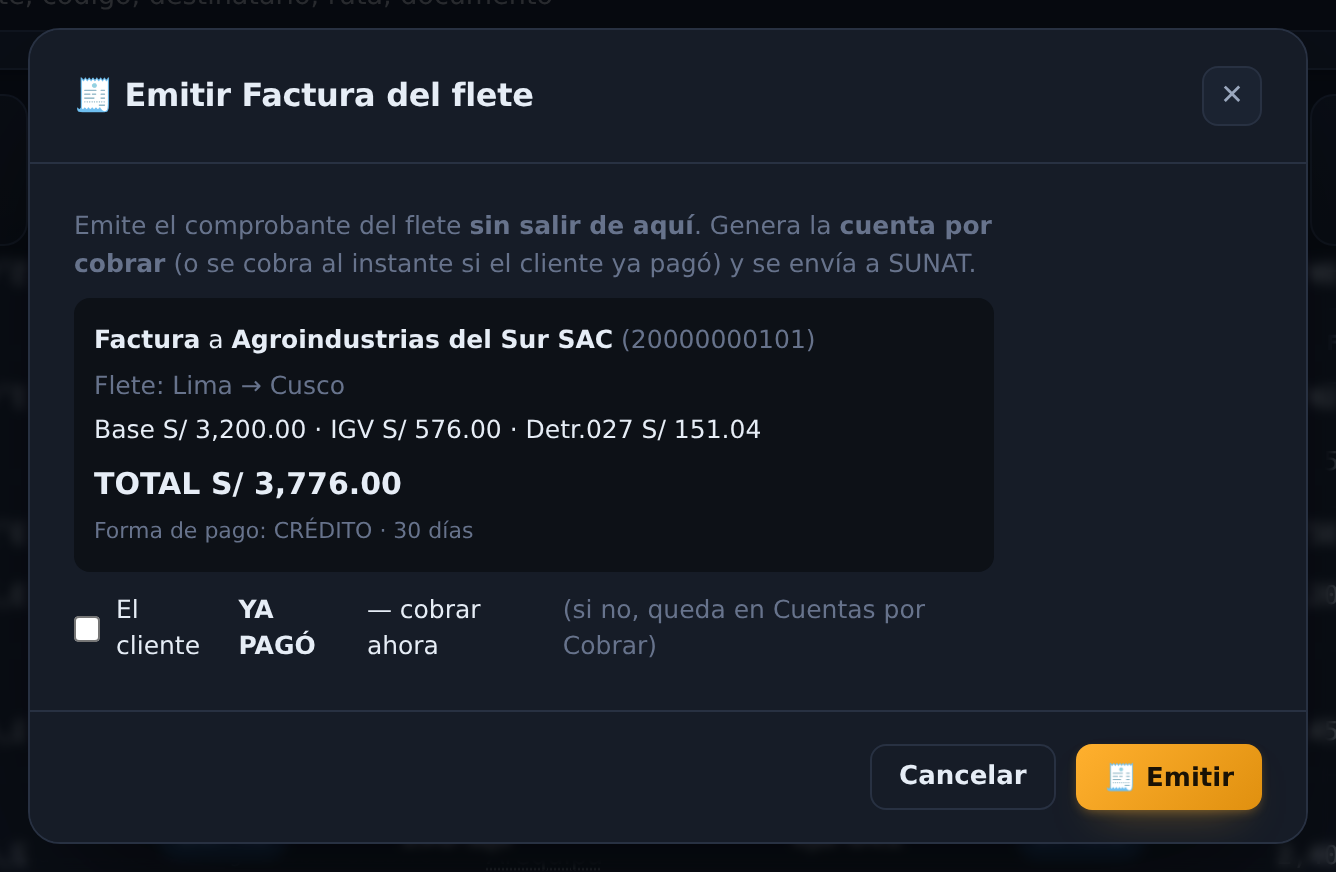
El servicio de transporte de bienes por vía terrestre está sujeto al SPOT con el código 027 y tasa del 4% cuando la operación supera S/ 400 (RS 073-2006/SUNAT). La base es el mayor entre el importe de la operación y el valor referencial del servicio. Cómo funciona en la práctica:
| Quién | Qué hace |
|---|---|
| Tú (transportista) | Emites la factura del flete indicando que la operación está sujeta a detracción; tienes tu cuenta de detracciones en el Banco de la Nación |
| Tu cliente (usuario del servicio) | Deposita el 4% en tu cuenta de detracciones y te paga el saldo |
| Tú, al cobrar | Registras el neto en tu banco y la detracción en su cuenta; usas esos fondos para pagar tus tributos |
Ejemplo ilustrativo: flete de S/ 3.460 más IGV = S/ 4.082,80. Detracción 4% = S/ 163,31 a tu cuenta del Banco de la Nación; S/ 3.919,49 a tu cuenta corriente. Si el cliente te paga el total sin detraer, la obligación de depositar pasa a ti como proveedor; KELUA no registra la autodetracción, coordínala con tu contador. Y si das crédito, recuerda que la detracción llega recién cuando el cliente paga: cómo manejar esa caja lo explicamos en cómo cobrar fletes a crédito sin ahogar tu caja. El valor referencial de cada ruta y los detalles del depósito, confírmalos con tu contador.
¿Cómo lo resuelve KELUA?
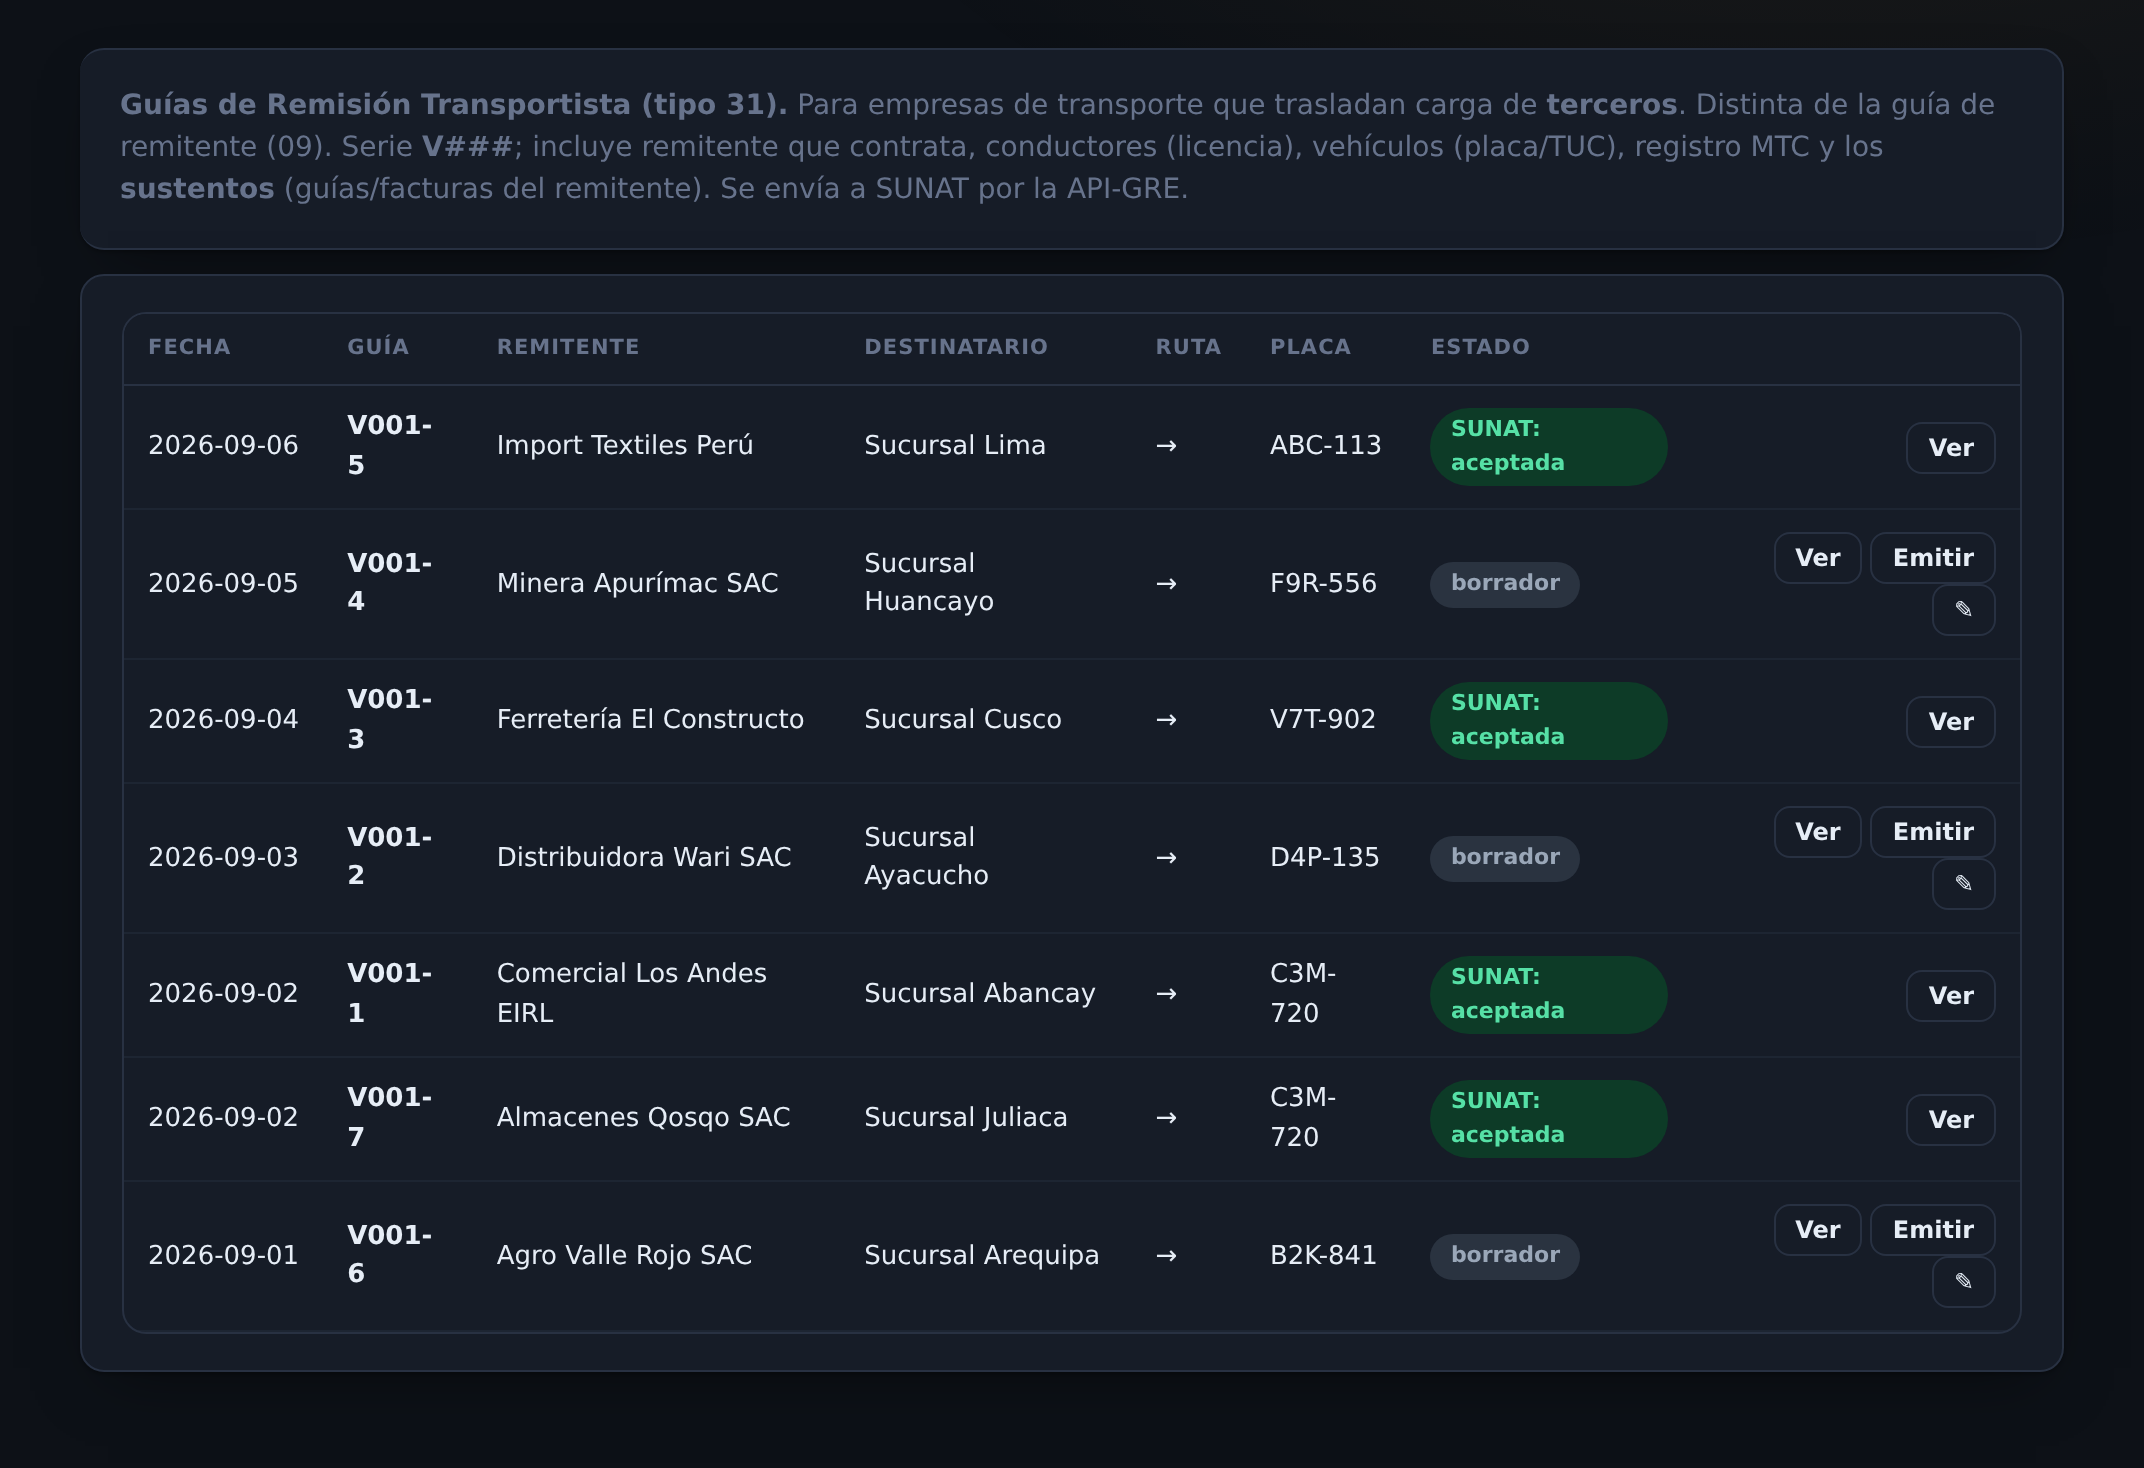
En KELUA la guía 31 no se llena desde cero: es un documento derivado de la orden de servicio y del viaje, así que los datos que ya capturaste no se vuelven a digitar. Paso a paso:
- La Orden de Servicio guarda el envío completo: remitente, destinatario, ruta con ubigeo, ítems con peso y bultos, forma de pago y el sustento (guía remitente 09, factura 01 o declaración jurada).
- El viaje define quién y con qué. Con «🚚 Crear viaje para esta orden» (carga completa punto a punto) el formulario llega prellenado y solo eliges camión y conductor. Antes de guardar, KELUA te avisa si el SOAT, la revisión técnica (RTV) o el TUC de la unidad, o la licencia del conductor, están vencidos o por vencer. En carga consolidada, el viaje lleva varias órdenes y cada una tendrá su propia guía.
- La guía 31 se deriva de la orden o del viaje con serie V###. Al elegir el conductor y el vehículo del personal y de la flota, se autollenan la licencia, la placa y el TUC; se incluye tu N° de Registro MTC y la partida y llegada por ubigeo.
- Correlativo atómico en el servidor. Aunque dos despachadores emitan a la vez, cada guía recibe un número único: nunca se calcula en el navegador, así que no hay duplicados ni saltos por una pestaña abierta de más.
- Sustentos del remitente o declaración jurada. La guía referencia la 09 o el comprobante del remitente; si es persona natural con bienes no comerciales, KELUA imprime la declaración jurada para que viaje firmada con la carga.
- Unidad de tercero. Si subcontratas, puedes registrar el viaje con placa, TUC y conductor del tercero a mano, para que tu operación y tus costos queden completos.
- Factura del flete con detracción automática. Desde la orden, «🧾 Facturar» emite Factura si el cliente tiene RUC (Boleta si es DNI) y aplica la detracción 027 al 4% automática cuando el total supera S/ 400; te avisa si sale boleta sin RUC y el monto es alto. Con crédito, el vencimiento es la emisión más los días de la ficha del cliente.
- Cobro neto y detracción separados. Al registrar el cobro, el neto entra a caja o banco y la detracción a su cuenta del Banco de la Nación; tu caja no queda inflada con fondos que solo sirven para tributos.
- POD y rastreo. Al entregar, «📸 POD» registra quién recibió (nombre y DNI) y la foto del cargo firmado; tu cliente sigue el envío en el rastreo público sin ver montos.
Todo queda enlazado por ID: orden, viaje, guía, factura, POD y cobro, y alimenta la contabilidad y la tesorería. Para ver el flujo completo, revisa qué es un TMS para transporte de carga. La guía transportista en un clic y la factura con detracción automática vienen desde el plan TMS Ruta.
Checklist antes de despachar
- ¿La guía 31 se emitió antes de que la carga salga?
- ¿Tiene su sustento correcto (09 o comprobante del remitente, o declaración jurada si es persona natural)?
- ¿La placa, el TUC y la licencia coinciden con la unidad y el conductor reales?
- ¿Figura tu número de Registro MTC?
- ¿Hay una guía por envío (no una para varios clientes)?
- ¿El correlativo es único y en secuencia?
- Si subcontrataste: ¿el tercero tiene todo vigente y tienes copia de su guía?
- ¿La factura del flete lleva la detracción 027 cuando corresponde?
Cada “no” de esta lista es una multa o un comiso esperando en un control. Cuando la guía nace de la orden con todos sus datos ya cargados, el checklist se cumple casi solo.
Sigue profundizando: ¿Qué es un TMS? Guía del software de transporte de carga en Perú · Liquidación del conductor por viaje: cómo pagarle bien (y aparte de la planilla) · Mantenimiento de flota por kilometraje y vencimientos (SOAT/RTV/TUC)