 KELUA
Orden de servicio vs orden de compra: conformidad y detracción
Una orden de servicio no es una orden de compra con otro nombre. Cuando compras un bien, el control es contar lo que llega al almacén; cuando contratas un servicio, lo que tienes que controlar es si el trabajo se hizo y se hizo bien. En esta guía verás en qué se diferencian, cómo funciona la conformidad del servicio, cuándo te toca retener el 8 % de cuarta categoría y cuándo aplicar la detracción, con ejemplos en soles.
Es uno de los huecos más comunes en las pymes peruanas: se paga el mantenimiento, la consultoría o la instalación porque “llegó la factura”, sin que nadie haya validado que el servicio se terminó. Y cuando llega un recibo por honorarios, se olvida la retención o se aplica a un monto que no correspondía.
Orden de servicio y orden de compra: la diferencia que importa
Ambos documentos formalizan un compromiso con un proveedor (precio, plazo, condiciones de pago), pero controlan cosas distintas:
| Aspecto | Orden de compra (bienes) | Orden de servicio |
|---|---|---|
| Qué se recibe | Mercadería, materiales, equipos | Un trabajo: mantenimiento, asesoría, transporte, instalación, limpieza |
| Cómo se valida | Recepción en almacén (cantidades) | Conformidad del responsable (avance o término) |
| Mueve inventario | Sí (kardex y costo) | No |
| Comprobante del proveedor | Factura (o boleta) | Factura o recibo por honorarios |
| Tributos a vigilar | IGV (crédito fiscal), percepciones en algunos bienes | IGV, retención de 4ta (RxH) y detracción (muchos servicios) |
| Riesgo típico | Recibir menos de lo facturado | Pagar un servicio no terminado o mal hecho |
Si en tu empresa todo se registra como “orden de compra”, el servicio queda sin un control propio: nadie firma que se ejecutó y el pago se libera con la factura.
Cuándo usar una orden de servicio
Úsala cada vez que contratas trabajo de un tercero que no entra a tu almacén. Algunos ejemplos frecuentes en empresas peruanas:
- Mantenimiento de equipos, vehículos o local.
- Servicios de instalación o montaje por un subcontratista.
- Consultorías, asesorías legales o contables, capacitaciones.
- Transporte de carga contratado a un tercero.
- Limpieza, seguridad, fumigación.
- Diseño, desarrollo de software, fotografía o producción audiovisual.
Cuando el servicio es para un proyecto u obra, la orden de servicio debe llevar ese proyecto como centro de costo: así sabes cuánto te costó realmente cada obra.
La conformidad del servicio: el “almacén” de los servicios
La conformidad es la declaración, por parte de quien supervisa el trabajo, de que el servicio se ejecutó según lo pactado. Puede ser:
- Total: el servicio terminó y está bien.
- Parcial: se aprueba un avance (por ejemplo, 40 % de una instalación). Permite pagar por hitos sin pagar de más.
- No conforme: algo falta o está mal; se registra el motivo y el servicio vuelve a ejecución.
La regla de oro es sencilla: solo se factura y se paga lo que está conforme. Si el proveedor envía la factura por el 100 % y solo hay conformidad del 40 %, el 60 % restante espera.
Quién debe dar la conformidad (y quién no)
La conformidad la da quien vio el trabajo: el área que pidió el servicio, su jefe o el responsable del proyecto. No debería darla:
- Quien emitió la orden. Si compras negocia, emite y además valida, el control desaparece.
- Quien paga. Tesorería no tiene forma de saber si el servicio se hizo.
Es la segregación de funciones aplicada a servicios: uno contrata, otro valida, otro paga. En equipos pequeños, al menos separa a quien emite de quien da conformidad.
Factura o recibo por honorarios: qué cambia
Si el proveedor es una empresa o una persona con negocio, emitirá factura (con IGV, que te da crédito fiscal si cumples los requisitos de la Ley del IGV). Si es una persona natural que presta un servicio independiente (un consultor, un diseñador, un abogado), emitirá un recibo por honorarios electrónico, que:
- No lleva IGV (son rentas de cuarta categoría, no una venta gravada).
- Puede obligarte a retener el impuesto a la renta de cuarta categoría si tu empresa es agente de retención.
- No está sujeto a detracción (la detracción del SPOT se aplica sobre operaciones gravadas con IGV).
Retención de cuarta categoría: el 8 % y el umbral de S/ 1,500
Las empresas que llevan contabilidad y pagan rentas de cuarta categoría deben retener el 8 % del importe del recibo como pago a cuenta del impuesto a la renta del prestador (Ley del Impuesto a la Renta, art. 74, en concordancia con el art. 71). Según las reglas vigentes de SUNAT, no se retiene cuando el recibo no supera S/ 1,500. Tampoco se retiene si el prestador te presenta su constancia de suspensión de retenciones (régimen de la R.S. 013-2007/SUNAT), que obtiene cuando proyecta ingresos anuales por debajo de un límite expresado en UIT; como la UIT cambia cada año, ese límite también: confírmalo en el año en curso.
Ejemplo. Un consultor emite un recibo por S/ 2,000:
- Retención: 8 % × 2,000 = S/ 160, que tu empresa declara y paga a SUNAT.
- Pago al consultor: 2,000 − 160 = S/ 1,840.
- Si el recibo fuera de S/ 1,500 exactos, no se retiene (no supera el umbral). Si tiene constancia de suspensión vigente, tampoco.
El asiento típico: Debe 63 (honorarios) por el total; Haber 4017 (retención de cuarta por pagar) por la retención; Haber 42 (cuentas por pagar) por el neto.
Detracción en servicios: cómo se calcula
Muchos servicios gravados con IGV están dentro del Sistema de Pago de Obligaciones Tributarias (SPOT, R.S. 183-2004/SUNAT y su Anexo 3). Como cliente, tú depositas un porcentaje del total en la cuenta de detracciones del proveedor en el Banco de la Nación y le pagas el resto. Las reglas clave:
- Aplica cuando el importe de la operación supera S/ 700.
- La tasa depende del tipo de servicio (por ejemplo, la de “demás servicios gravados con el IGV” es 12 %; otras partidas tienen 10 % o 4 %). Revisa el Anexo 3 vigente con tu contador.
- El depósito se hace en soles, aunque la factura esté en dólares (al tipo de cambio de la fecha de emisión), y sin céntimos.
Ejemplo. Mantenimiento por S/ 5,000 + IGV (S/ 900) = S/ 5,900. Con tasa de 12 %: detracción de S/ 708 al Banco de la Nación y S/ 5,192 al proveedor. Si no depositas a tiempo, arriesgas multas y la posibilidad de usar el crédito fiscal en ese periodo.
¿Cómo lo resuelve KELUA?
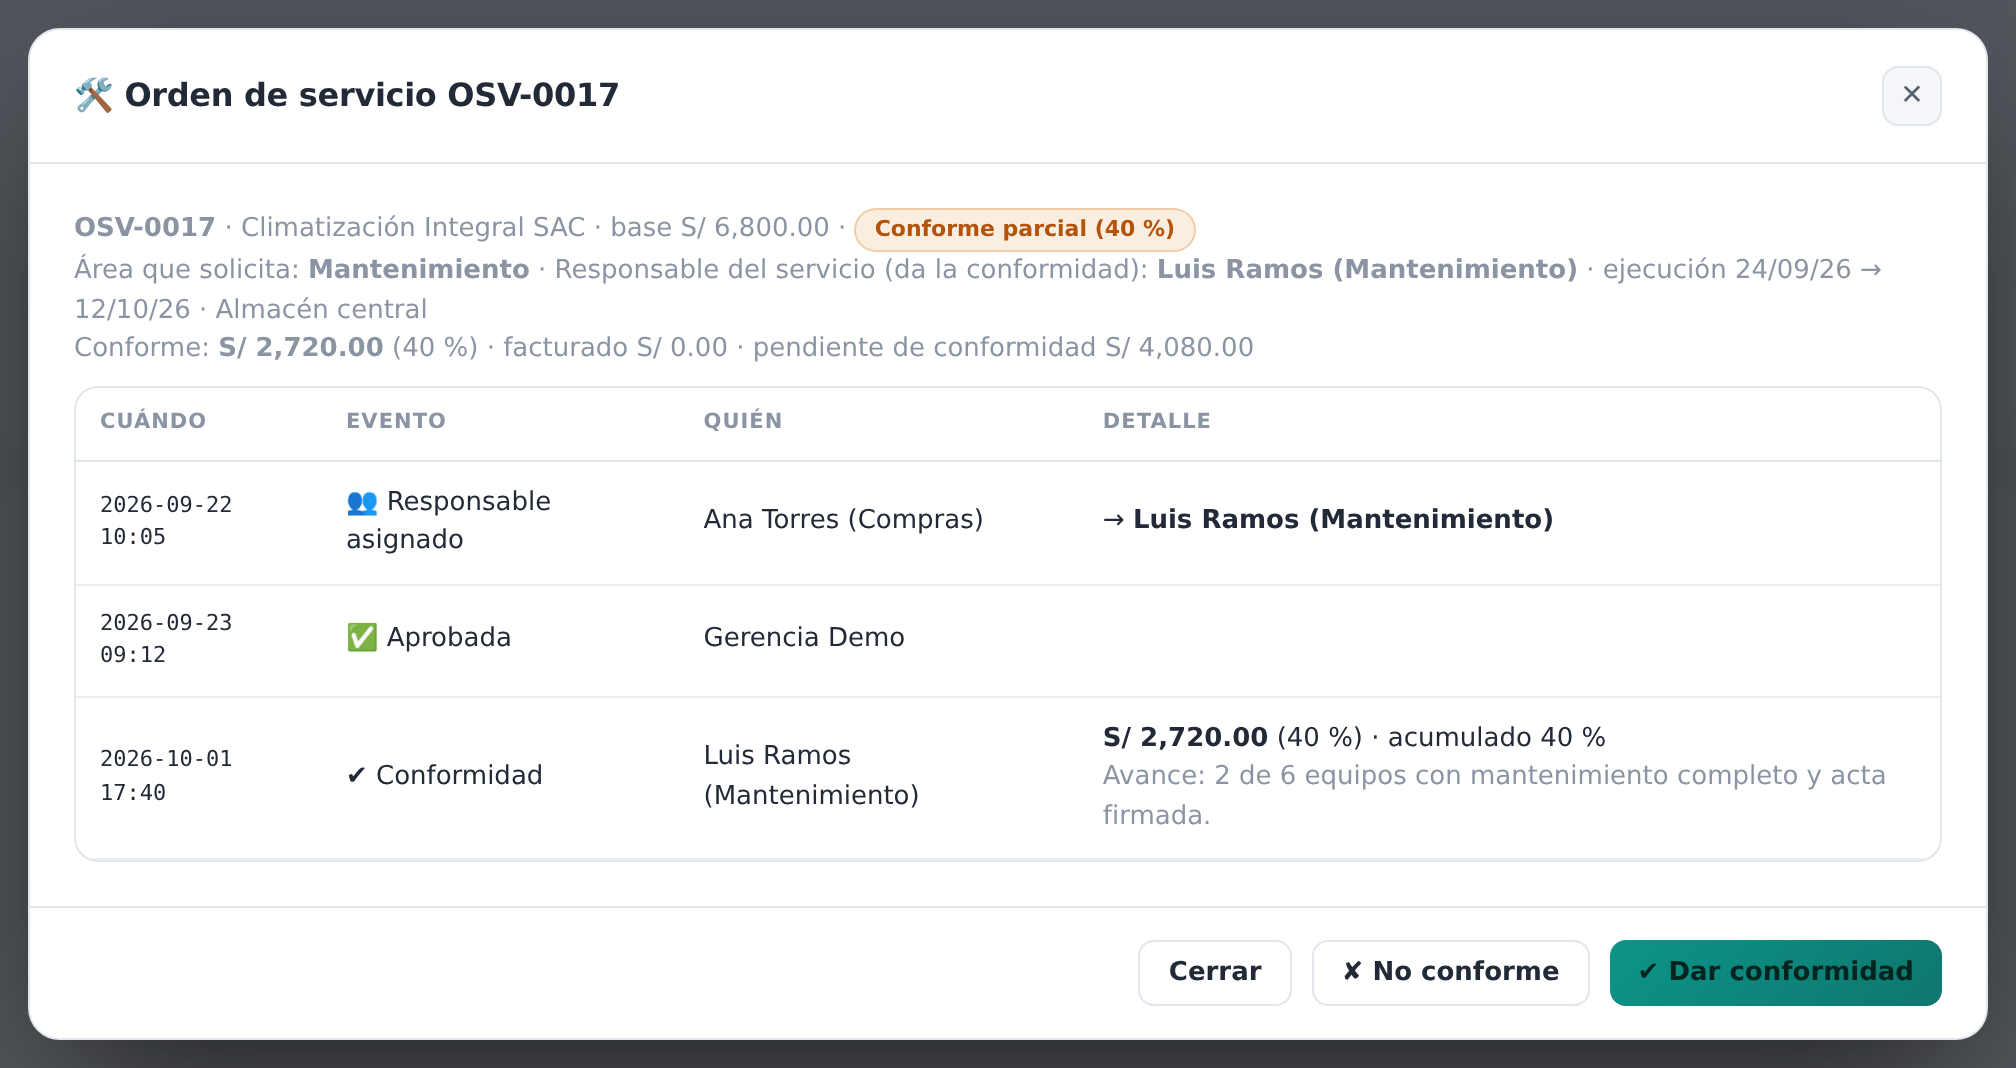
En KELUA las órdenes de servicio son un documento propio: Compras → Órdenes de Servicio, con correlativo OSV separado de las órdenes de compra. Su ciclo es: borrador → aprobada → en ejecución → conformidad parcial o total → factura o recibo por honorarios → cuenta por pagar → asiento.
Responsable del servicio. Al crear la OSV se asigna quién dará la conformidad. KELUA lo sugiere solo: primero el solicitante (si la OSV nació de una solicitud de compra), si no el jefe del área que solicita (según el organigrama de la empresa), y si no el responsable del proyecto. Siempre es editable. Por defecto rige la separación de funciones: quien emite la OSV no puede aprobarla, ni ser su responsable, ni darle conformidad; si la sugerencia cae en el emisor, se salta al siguiente. Gerencia o el administrador pueden actuar como respaldo, escribiendo el motivo.
Conformidad sin tocar el almacén. El responsable ve la tarea “Validar servicio” en Mis Pendientes. Da la conformidad por monto o por porcentaje de avance (1 a 100 %), o marca ✘ No conforme con el motivo. Cada evento queda registrado de forma inmutable (quién, cuándo, cuánto) y no mueve inventario.
Solo se factura lo conforme. Al registrar la factura o el recibo por honorarios, el servidor verifica que la base facturada acumulada no supere la base conforme. Si la supera, lo rechaza; solo un rol autorizado puede forzarlo, escribiendo el motivo, que queda sellado en el comprobante.
Recibo por honorarios con retención calculada. Si el comprobante es un RxH, KELUA exige que no lleve IGV y calcula la retención de cuarta: 8 % cuando el recibo supera S/ 1,500 (umbral y tasa configurables), y cero si marcas que el prestador tiene constancia de suspensión. Si el monto de retención no coincide con la regla, el servidor no lo deja pasar. El asiento sale solo: gasto de honorarios, retención de cuarta y cuenta por pagar por el neto.
Detracción desde la orden. En la OSV eliges el tipo de servicio del catálogo de detracciones (con su porcentaje). Al registrar la factura, KELUA propone la tasa, aplica el umbral de S/ 700 sobre el total en soles, redondea el depósito sin decimales y calcula el neto a pagar al proveedor. El RxH no lleva detracción.
Todo enlazado. La OSV puede llevar proyecto (centro de costo), fechas de ejecución y lugar. El estado se ve de un vistazo: conforme parcial con su porcentaje, conforme total, facturada, pagada. Para el ciclo de bienes, revisa la guía de gestión de compras: orden, recepción y cuentas por pagar.
Mini-caso: una empresa de instalaciones que subcontrata
Antes. Una empresa ficticia de instalaciones eléctricas subcontrataba cuadrillas y técnicos independientes. Las facturas y recibos llegaban por correo y administración pagaba al recibirlos. En un trimestre se pagaron dos servicios que el supervisor después reportó como incompletos, y en tres recibos por honorarios de más de S/ 1,500 no se retuvo el 8 %, que la empresa terminó asumiendo con su multa.
Después. Cada subcontrato nace como orden de servicio con el supervisor de la obra como responsable. El técnico factura solo lo que el supervisor dio conforme (40 % al avance, 60 % al término) y el sistema calcula la retención o la detracción según el comprobante. Administración ya no decide si pagar: paga lo que está conforme y facturado.
Errores frecuentes con órdenes de servicio
- Registrar servicios como compras de bienes: se pierde la conformidad y se mezclan con el inventario.
- Dejar que compras valide su propia orden: desaparece el control.
- Pagar contra factura y no contra conformidad: se paga trabajo no hecho.
- Olvidar la retención de cuarta o retener por debajo del umbral: ambas generan problemas; aplica la regla por recibo.
- Aplicar detracción a un recibo por honorarios: no corresponde.
- No asignar el proyecto: el costo real de la obra queda incompleto.
Checklist antes de pagar un servicio
- ¿Existe una orden de servicio aprobada por alguien distinto de quien la emitió?
- ¿El responsable dio la conformidad (total o del avance que se cobra)?
- ¿El comprobante no supera lo conforme?
- Si es RxH: ¿sin IGV, con retención del 8 % si supera S/ 1,500 o con constancia de suspensión?
- Si es factura de un servicio del SPOT: ¿se depositó la detracción en el Banco de la Nación?
- ¿Está asignado el proyecto o centro de costo?
Para profundizar en la mecánica de las detracciones, lee detracción y retención SUNAT explicadas. Y si quieres que estos cruces se revisen solos, mira cómo funciona el control interno automático para una pyme.
Sigue profundizando: Gestión de compras: de la orden a cuentas por pagar · Costo de importación (landed cost) en Perú: cómo calcularlo