 KELUA
Control interno en una pyme: controles automáticos que funcionan
El control interno en una pyme casi nunca falla por falta de buenas intenciones: falla porque depende de que alguien se acuerde de revisar. En esta guía verás qué controles importan de verdad en una empresa peruana pequeña o mediana, cuáles se pueden automatizar con reglas, cómo repartir funciones cuando el equipo es corto y cómo convertir todo eso en un informe que llegue solo al correo del gerente.
No es un manual teórico. Es lo que hemos visto en empresas que migraron a un ERP y descubrieron, en la primera revisión, stock negativo, facturas de compra registradas dos veces, cobros sin asiento y boletas de planilla pagadas sin sustento. Ninguno de esos errores era fraude: eran huecos que nadie estaba mirando.
Qué es el control interno (y qué no es) en una pyme
El control interno es el conjunto de reglas, revisiones y responsabilidades que te dan una seguridad razonable de que tres cosas se cumplen: que la información es confiable, que los activos están protegidos y que la empresa cumple sus obligaciones (tributarias, laborales, contractuales). El marco de referencia más usado en el mundo es COSO 2013, que lo organiza en cinco componentes:
- Entorno de control: quién manda, quién aprueba y qué se tolera.
- Evaluación de riesgos: qué puede salir mal y cuánto costaría.
- Actividades de control: las revisiones concretas (aprobaciones, conciliaciones, cuadres, candados).
- Información y comunicación: datos de calidad que llegan a quien decide.
- Supervisión: alguien verifica, periódicamente, que los controles funcionan.
Lo que no es: un archivo de políticas que se firmó una vez, ni una auditoría externa anual. Para una empresa privada en el Perú no existe una ley general que te obligue a tener un “sistema de control interno” formal (la Ley 28716 rige para las entidades del Estado). Pero sus efectos sí te alcanzan: SUNAT repara gastos sin sustento, tu banco pide estados financieros confiables y tu auditor (si lo tienes) evalúa justamente si tus controles funcionan.
Por qué los controles manuales fallan en una pyme
En una empresa de 5 a 50 personas el control interno suele descansar en una sola persona: el contador externo, la administradora o el propio dueño. Los problemas típicos:
- La revisión llega tarde. El contador ve las compras del mes cuando ya cerró el mes; si una factura se registró dos veces, el crédito fiscal ya se usó.
- Se revisa por muestreo. Nadie tiene tiempo de mirar 3,000 comprobantes; se revisan los grandes y los pequeños se acumulan.
- La misma persona hace y revisa. Quien registra el pago también lo concilia. No hace falta mala fe para que un error pase.
- No hay rastro. Cuando algo se corrige “a mano” en el Excel, no queda quién lo hizo ni por qué.
La salida no es contratar más gente para revisar. Es convertir cada revisión repetitiva en una regla que el sistema evalúa sola, siempre de la misma forma, sobre el 100 % de los registros, y dejar a las personas lo que requiere criterio.
Los riesgos que más dinero le cuestan a una pyme peruana
Antes de diseñar controles, prioriza. Esta tabla resume los riesgos que más aparecen en empresas comerciales y de servicios del Perú, cómo se notan y qué control los detecta:
| Riesgo | Síntoma | Control que lo detecta | Referencia |
|---|---|---|---|
| Stock que no existe | Stock negativo o productos con stock y costo 0 | Revisión diaria de existencias negativas y sin costo | NIC 2 (medición al costo) |
| Crédito fiscal duplicado o perdido | Misma factura de compra dos veces; facturas no anotadas a tiempo | Duplicados por RUC + serie + número; aviso antes del plazo de anotación | LIGV art. 18-19; Ley 29215 |
| Ventas que no llegan a SUNAT | Comprobantes rechazados o sin enviar | Lista de comprobantes pendientes de envío o rechazados | R.S. 097-2012/SUNAT |
| Vender por debajo del costo | Margen negativo en facturas | Comparar precio de venta vs costo PEPS de la salida | NIC 2 (valor neto realizable) |
| Contabilidad que no cuadra | Asientos con Debe ≠ Haber o cuentas que no existen | Cuadre y validación contra el plan de cuentas | PCGE; partida doble |
| Pagos sin respaldo | Egresos sin documento ni sustento | Pagos sin comprobante enlazado | LIR art. 37 (sustento del gasto) |
| Contingencias laborales | Trabajadores sin póliza Vida Ley o SCTR vigente | Cruce de personal activo vs pólizas vigentes | D.Leg. 688; Ley 26790 |
| Conflicto de funciones | La misma persona aprueba y paga | Cruce de quién aprobó vs quién pagó cada documento | COSO 2013, principio 10 |
Si tienes poco tiempo, empieza por los cuatro primeros: son los que más rápido se convierten en dinero perdido o en una multa.
Controles preventivos, detectivos y correctivos
No todos los controles hacen lo mismo. Conviene combinarlos:
- Preventivos: impiden el error antes de que ocurra. Ejemplo: el sistema no deja registrar una factura de compra con el mismo RUC, serie y número que otra ya registrada; o no deja facturar un servicio por encima de lo que se dio conforme.
- Detectivos: encuentran el error después, pero a tiempo. Ejemplo: una revisión que lista las órdenes de compra recibidas hace más de 30 días sin factura del proveedor.
- Correctivos: arreglan lo detectado por una vía controlada. Ejemplo: fusionar dos fichas del mismo cliente re-apuntando todos sus documentos, con respaldo previo y bitácora.
Un buen diseño pone controles preventivos donde el error es caro e irreversible (dinero que sale, comprobantes a SUNAT) y detectivos donde un bloqueo frenaría la operación (por ejemplo, un costo atípico que puede tener explicación).
Segregación de funciones cuando el equipo es pequeño
La regla clásica dice que quien solicita no aprueba y quien aprueba no paga. En una pyme de ocho personas eso parece imposible, pero se puede aproximar:
- Separa al menos aprobar de pagar. Si el gerente aprueba, que la administradora pague (o al revés). Es el cruce que más fraudes y errores evita.
- Cuando no puedas separar, detecta. Si una persona debe hacer ambas cosas, que un control liste cada documento donde el mismo usuario aprobó y pagó, para que otro lo revise.
- Deja rastro de todo. Cada aprobación con usuario, fecha y hora. Sin rastro no hay supervisión posible.
- Usa respaldos con motivo. Si el responsable no está, que pueda actuar gerencia, pero escribiendo el motivo, que queda sellado.
Cómo armar el control interno de tu pyme en 6 pasos
- Lista tus procesos de dinero, stock y documentos: ventas y cobranza, compras y pagos, inventario, planilla, tesorería y contabilidad.
- Por cada uno, escribe qué puede salir mal y cuánto costaría (usa la tabla de arriba como punto de partida).
- Define la regla que lo detecta en lenguaje simple: “toda orden de compra recibida debe tener factura en 30 días”.
- Decide quién responde por cada hallazgo y en qué plazo.
- Automatiza la ejecución: que las reglas corran solas y el resumen llegue por correo con la frecuencia que elijas.
- Revisa el resultado cada mes con gerencia: qué áreas están en rojo, qué se corrigió y qué regla hay que ajustar.
¿Cómo lo resuelve KELUA?
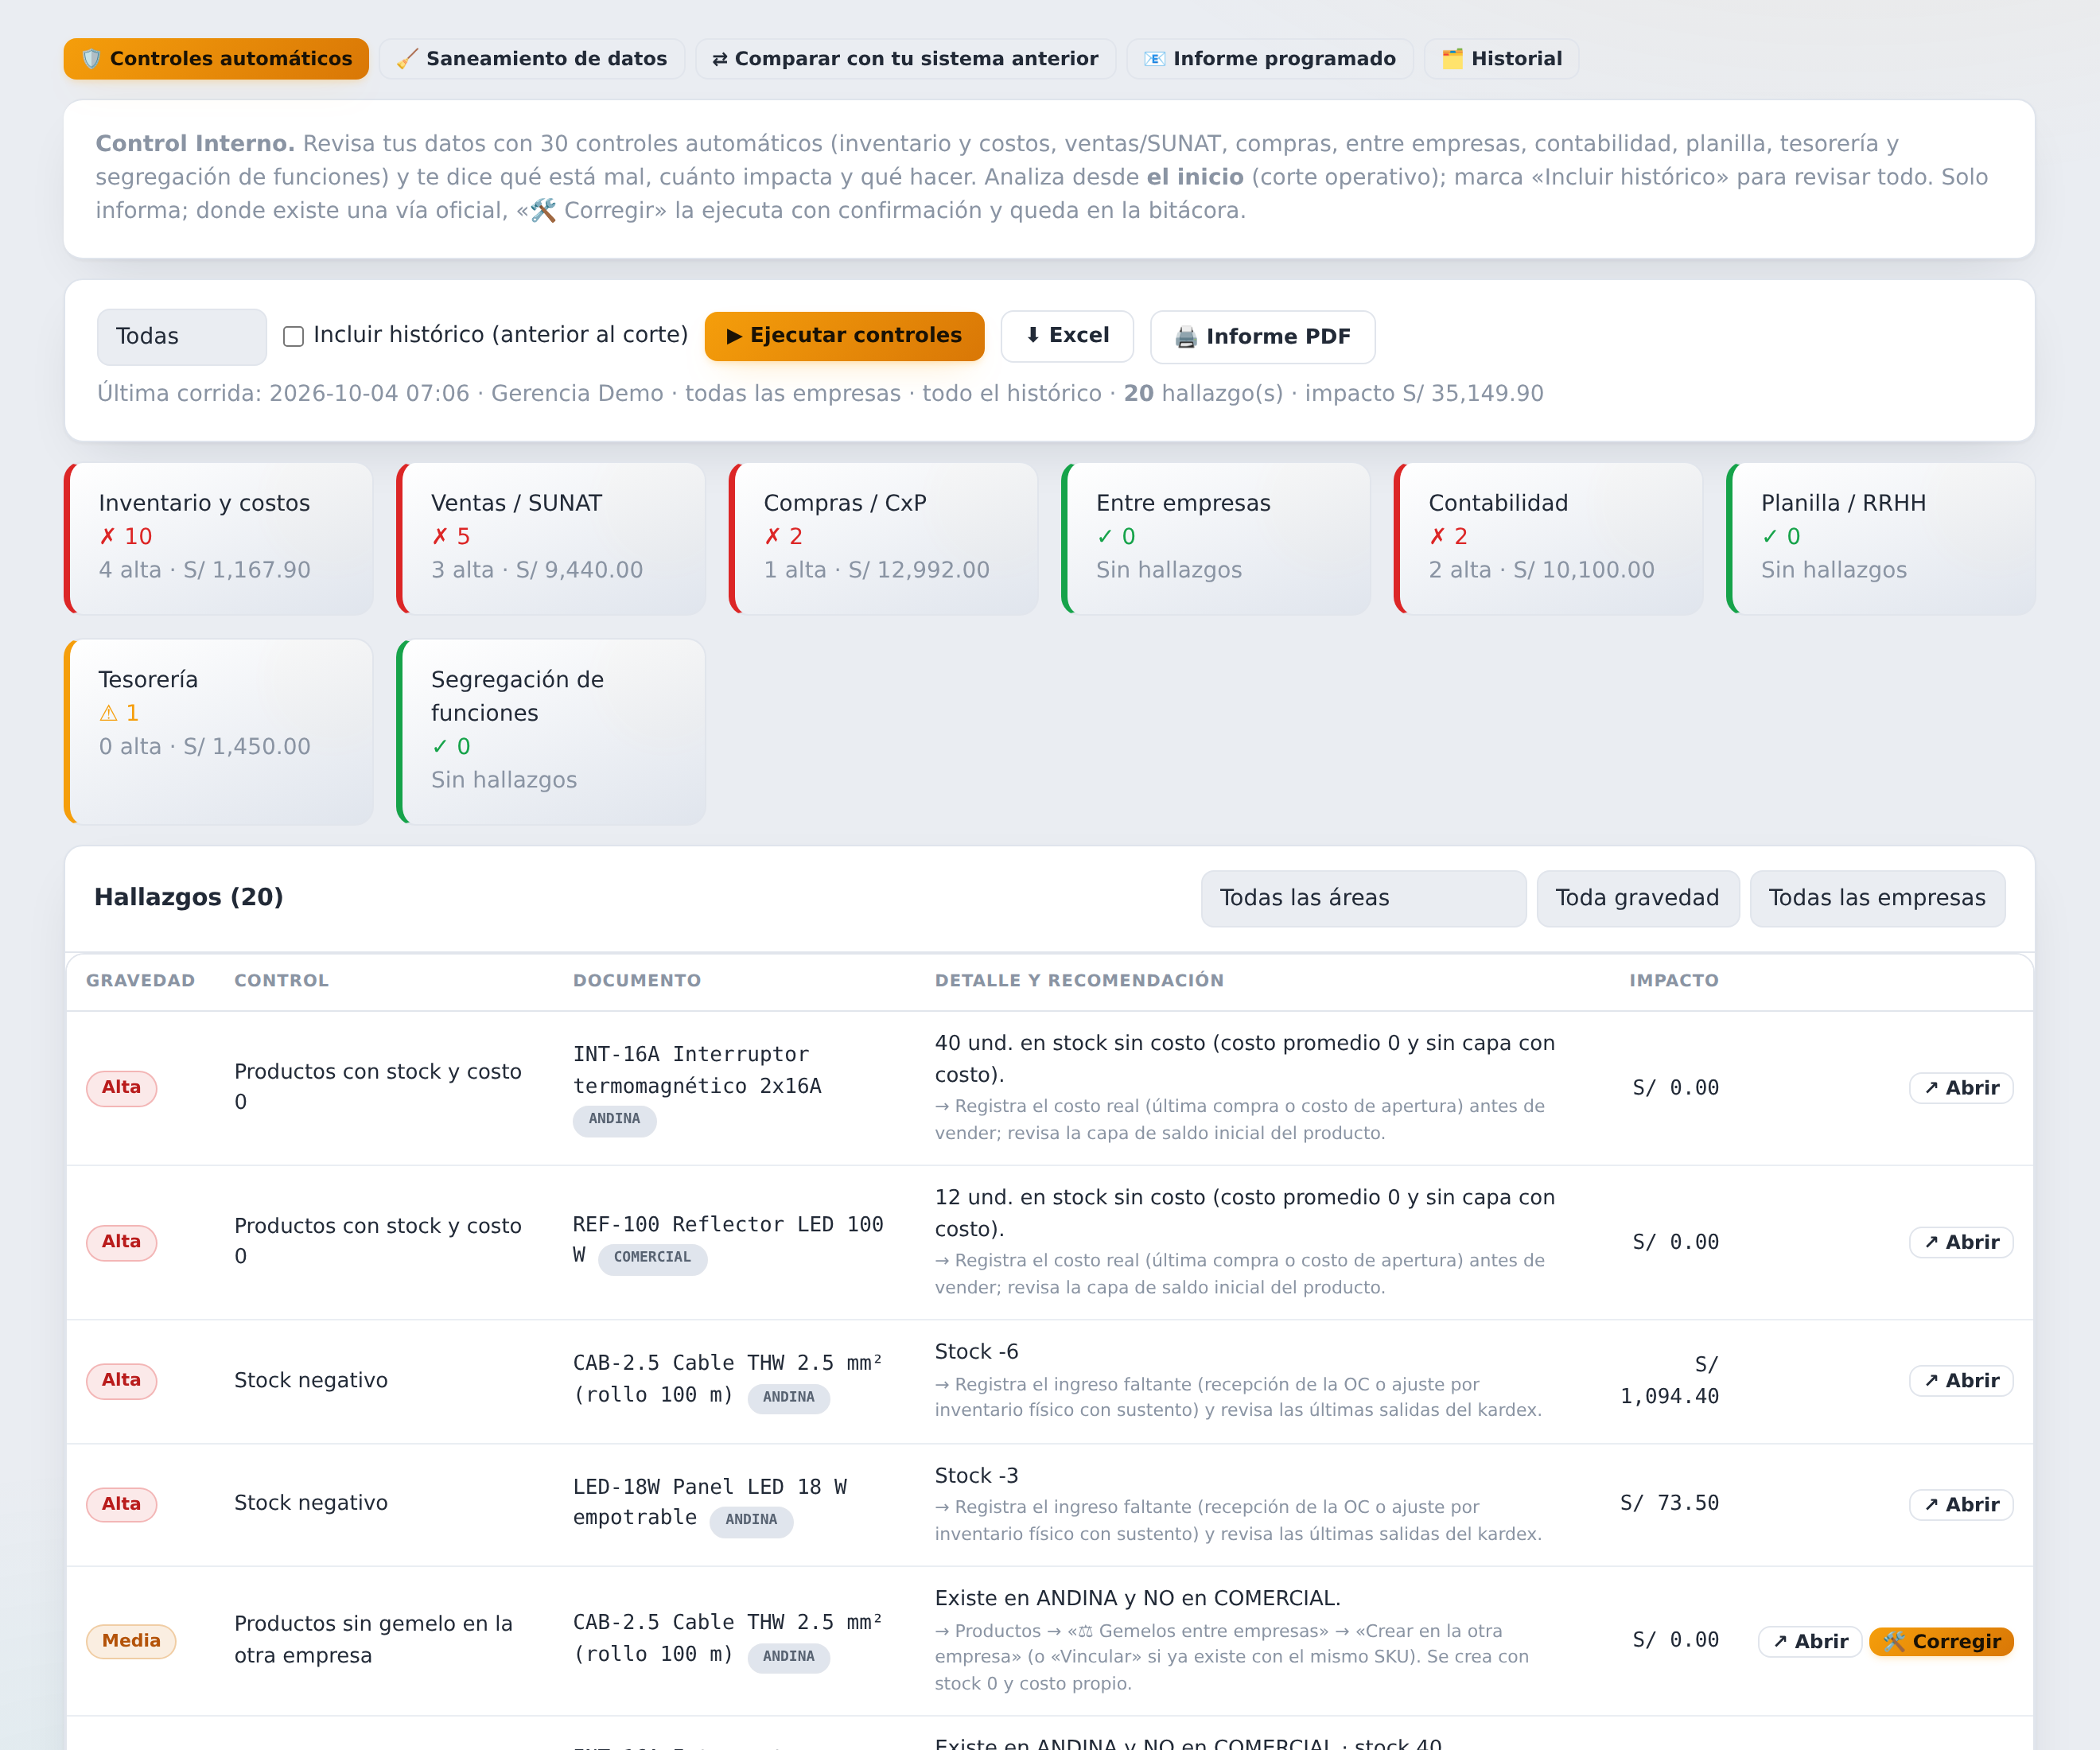
En KELUA el control interno es un módulo propio, Control Interno, en el grupo Dirección del menú. Por defecto lo ven el administrador, gerencia y contabilidad (los roles se pueden ajustar). Funciona con reglas, no con inteligencia artificial: cada control es una condición concreta que el sistema evalúa sobre tus datos, siempre igual, sobre todos los registros.
30 controles en 8 áreas. Al pulsar ▶ Ejecutar controles, KELUA revisa inventario y costos (stock negativo, productos con stock y costo 0, costo atípico frente a las últimas compras recibidas, salidas sin costo, series que no cuadran con el stock), ventas y SUNAT (comprobantes cuyo total no cuadra, rechazados o sin enviar, ventas bajo costo, clientes duplicados, documentos con cliente inexistente), compras (facturas duplicadas por RUC + serie + número, órdenes recibidas sin factura por más de 30 días, crédito fiscal por vencer), operaciones entre empresas del grupo, contabilidad (asientos descuadrados, cuentas que no existen en el plan, apertura de existencias), planilla (boletas sin asiento, pagadas sin sustento, horas extra validadas que quedaron fuera, trabajadores sin póliza Vida Ley o SCTR vigente), tesorería (saldos negativos, pagos sin sustento, cobros sin asiento, transferencias descuadradas) y segregación de funciones (el mismo usuario aprobó y pagó).
Cada hallazgo es accionable. Trae su gravedad (alta, media o baja), el documento afectado, el detalle, el impacto en soles, una recomendación y la norma de referencia (NIC 2, LIGV, Ley 29215, D.Leg. 688, COSO 2013). Arriba ves un semáforo por área; puedes filtrar por área, gravedad o empresa y descargar todo con ⬇ Excel o 🖨 Informe PDF para la reunión de gerencia.
Analiza desde tu corte. Si migraste de otro sistema, por defecto revisa desde la fecha de corte operativo, para no llenarte de alertas de un histórico que no administras en KELUA. Si quieres revisar todo, marcas Incluir histórico.
«🛠 Corregir» solo donde hay una vía oficial. El módulo no “arregla” datos por su cuenta. Donde el ERP ya tiene un camino controlado, el hallazgo trae el botón Corregir, que pide confirmación y deja bitácora: crear la ficha gemela de un producto en la otra empresa del grupo, re-apuntar líneas de un documento abierto al producto de su empresa, fusionar clientes duplicados o reasignar documentos huérfanos mediante el saneamiento seguro (que se revierte solo si algo no cuadra; lo explicamos en cómo depurar clientes duplicados tras migrar), o generar el asiento que le falta a un cobro. Todo lo demás se corrige en su pantalla, con el enlace directo desde el hallazgo.
Controles integrados. KELUA ya tenía pantallas de control (auditoría de interconexión, conciliación de inventario, conciliación del costo de ventas, Cumplimiento SUNAT, conciliación bancaria, auditoría de rendiciones y de cambios). El panel resume cuántos pendientes tiene cada una y te lleva a ella, en vez de duplicar su lógica.
Compara con tu sistema anterior. En la pestaña ⇄ Comparar con tu sistema anterior subes un Excel o CSV exportado de Odoo, SAP, Contasis, Siigo o una hoja de cálculo; KELUA reconoce las columnas solo, tú confirmas el mapeo y se cruza contra la apertura. Solo informa: no toca tu inventario ni tu contabilidad.
Informe programado. En 📧 Informe programado eliges frecuencia (diaria, semanal o mensual), día, hora y hasta 30 destinatarios. Viene apagado: lo enciende gerencia o el administrador. El correo trae el resumen por área y gravedad, los controles integrados y los principales hallazgos con su impacto, y se envía una sola vez por día aunque el servidor se reinicie.
Los umbrales son tuyos. Los 30 días para una OC sin factura, el aviso del crédito fiscal (por defecto a los 10 meses, porque a los 12 vence el plazo de anotación) o la tolerancia del costo atípico se ajustan por empresa sin programar nada.
Mini-caso: una distribuidora de 12 personas
Antes. Una distribuidora ficticia de materiales eléctricos en Lima, con dos almaceneros, tres vendedores y una administradora, llevaba ventas en un sistema y compras en Excel. El contador externo revisaba a fin de mes. En el cierre de un trimestre encontraron tres facturas de compra registradas dos veces (crédito fiscal usado de más), 41 productos con stock negativo y una docena de boletas de planilla pagadas sin lote aprobado. Nadie había hecho nada “mal” a propósito.
Después. Con el control interno automático activo, el gerente recibe cada lunes a las 8:00 el informe semanal. La primera corrida mostró 7 hallazgos de gravedad alta; la administradora corrigió los duplicados de compras el mismo día y almacén ajustó los negativos con su conciliación de inventario. Tres semanas después el semáforo de compras estaba en verde y la revisión mensual del contador pasó de tres días a medio día, porque ya no tenía que buscar errores: solo validar.
Errores frecuentes al implementar control interno
- Querer controlarlo todo el primer mes. Empieza por dinero y SUNAT; el resto después.
- Alertas sin dueño. Un hallazgo que no tiene responsable se vuelve ruido y se ignora.
- Bloquear todo. Un control preventivo mal calibrado frena la venta y el equipo lo esquiva. Bloquea lo irreversible; detecta lo demás.
- Corregir por fuera del sistema. Editar la base “por atrás” rompe el rastro. Corrige siempre por la vía oficial del documento.
- Revisar el histórico antiguo con la misma vara. Lo migrado de otro sistema se revisa aparte (comparación), no mezclado con la operación actual.
Checklist mensual de control interno
- ¿El semáforo de Ventas / SUNAT está en verde (cero comprobantes rechazados o sin enviar)?
- ¿Hay facturas de compra por anotar que se acercan a los 12 meses?
- ¿Quedan órdenes de compra recibidas sin factura del proveedor?
- ¿Hay stock negativo o productos con stock y costo 0?
- ¿Todas las boletas pagadas tienen asiento y lote aprobado?
- ¿Algún documento lo aprobó y pagó la misma persona?
- ¿Cuadran los asientos y existen todas sus cuentas en el plan?
- ¿Gerencia recibió y revisó el informe del mes?
Si quieres ver cómo estos datos se convierten en indicadores para decidir, revisa nuestra guía de KPIs y reportes para tomar decisiones y la de tablero gerencial con márgenes reales. Y si el problema empieza en almacén, mira cómo evitar salidas de almacén a medias o duplicadas.
Sigue profundizando: KPIs y reportes para tu negocio: cómo medir para decidir mejor · Tablero gerencial: decide con márgenes reales, no a ciegas · ¿Tu Gerente de Ventas dirige o solo mira? Cómo medir su gestión con datos