 KELUA
Cobranza a bodegas y minoristas: crédito, cuotas y alertas

La cobranza a bodegas y minoristas es distinta a cobrarle a una empresa grande: son cientos de clientes con montos pequeños, plazos cortos, pagos por Yape o en efectivo al repartidor y una relación personal que nadie quiere romper por una deuda de S/ 300. En esta guía verás cómo definir el crédito de cada cliente, cómo vender a crédito en cuotas cumpliendo lo que pide SUNAT, cómo ordenar la cartera por antigüedad y cómo recordar sin perder al cliente.
Si buscas el marco general de cuentas por cobrar, revisa gestión de cobranzas; aquí nos enfocamos en la distribuidora. El panorama completo está en ERP para distribuidoras en Perú.
¿Cómo cobrar a bodegas y minoristas sin perder clientes?
Respuesta directa: con reglas de crédito escritas por cliente (días y límite), facturas a crédito con sus cuotas y fechas claras, un reporte semanal de la cartera por antigüedad, recordatorios amables antes y después del vencimiento por WhatsApp, y una regla firme —conocida por el cliente— de qué pasa con el siguiente pedido si tiene deuda vencida.
El cliente no se pierde por cobrarle; se pierde por cobrarle mal: tarde, sin claridad o con un tono que cambia según el vendedor.
Por qué la cobranza a minoristas se complica
- Volumen de documentos: 300 bodegas con 4 pedidos al mes son 1.200 comprobantes por seguir.
- Montos pequeños: nadie llama por S/ 200, y S/ 200 × 80 clientes son S/ 16.000.
- Pagos por varios canales: efectivo al repartidor, Yape, transferencia, depósito. Si no se registran el mismo día, la cartera miente.
- Crédito de palabra: "págame la próxima" sin fecha ni monto.
- El vendedor es juez y parte: quiere vender y no quiere cobrar, porque teme perder al cliente.
Define la política de crédito por tipo de cliente
| Tipo de cliente | Condición sugerida | Límite sugerido | Qué pasa si se atrasa |
|---|---|---|---|
| Bodega nueva | Contado las primeras 4–6 compras | Sin crédito | — |
| Bodega con historial | Crédito 7 días | Equivalente a 1–2 pedidos promedio | Siguiente pedido al contado hasta ponerse al día |
| Minimarket | Crédito 15 días | 2 pedidos promedio | Aviso; con más de 15 días de atraso, aprobación de gerencia |
| Mayorista / revendedor | Crédito 30 días, en 1–2 cuotas | Según evaluación y garantías | Bloqueo de nuevos créditos y revisión del límite |
Política ilustrativa sugerida por KELUA a partir de la operación típica de distribuidoras, octubre 2026. Ajústala a tu margen y a tu capital de trabajo.
El límite de crédito se calcula mejor con la historia del cliente: compra promedio, frecuencia y comportamiento de pago. Revísalo cada trimestre: subirlo al cliente que paga puntual es también una herramienta comercial.
Factura a crédito con cuotas: lo que exige SUNAT
Desde abril de 2021, cuando una factura electrónica se emite con forma de pago al crédito, debe consignar el monto neto pendiente de pago y, si se paga en partes, el número de cuotas con el monto y la fecha de vencimiento de cada una (Resolución de Superintendencia N.° 193-2020/SUNAT, que modificó las normas del sistema de emisión electrónica). Si no lo informas, la factura se considera al contado.
Esto importa en la práctica por dos razones: tu cliente (si es empresa) necesita esa información para su registro de compras, y si negocias tus facturas con un factoring, la fecha y el monto informados deben coincidir con lo pactado. Revisa también las reglas de detracción si vendes bienes o servicios sujetos al SPOT: el tratamiento está en nuestra guía de factura con detracción.
Ejemplo: venta de S/ 8.850 a 30 días en 2 cuotas
| Cuota | Fecha de vencimiento | Monto |
|---|---|---|
| 1 | 15 días desde la emisión | S/ 4.425,00 |
| 2 | 30 días desde la emisión | S/ 4.425,00 |
| Total pendiente | S/ 8.850,00 |
Ejemplo ilustrativo. La suma de cuotas debe cubrir el monto neto pendiente de pago.
La cartera por antigüedad: el reporte que debes mirar cada lunes
La antigüedad de saldos agrupa lo que te deben por días de atraso: por vencer, 1–30, 31–60, 61–90 y más de 90 días. Cuanto más a la derecha, más difícil de cobrar. Un buen hábito:
- Cada lunes, revisa el total vencido y su variación respecto a la semana anterior.
- Ordena por monto en el tramo 31–60: ahí está lo que todavía se recupera con una gestión directa.
- Lo que pasa de 90 días merece una conversación con gerencia: refinanciar, cobrar con garantía o provisionar con criterio contable.
- Revisa por vendedor: si un vendedor concentra la cartera vencida, el problema es de cómo vende a crédito.
Contablemente, la estimación de cobranza dudosa tiene requisitos para ser deducible (Ley del Impuesto a la Renta, art. 37 inciso i, y su reglamento); no la registres "porque sí": coordina con tu contador.
Recordatorios que cobran sin incomodar
El mejor recordatorio es el que llega antes del vencimiento. Un mensaje dos o tres días antes ("Hola, le recordamos que su factura F001-1208 por S/ 4.425 vence el viernes") cobra más y molesta menos que una llamada con 20 días de atraso. Recomendaciones:
- Usa siempre el mismo formato, con número de documento, monto y fecha.
- Incluye el medio de pago (cuenta, Yape) para que pague en el momento.
- Registra quién recordó y cuándo: evita que tres personas escriban al mismo cliente el mismo día.
- Para atrasos mayores, el estado de cuenta en PDF con el detalle de documentos ordena la conversación.
- Escala por etapas: recordatorio automático → mensaje del vendedor → llamada de cobranza → gerencia.
Registrar los pagos el mismo día (Yape, efectivo, transferencia)
Una cartera vale lo que vale su registro. Cada cobro debe registrarse el mismo día, contra el comprobante que paga, con medio, cuenta de destino y número de operación. Si el cliente manda la captura del Yape por WhatsApp, alguien debe verificarla contra el banco antes de darla por cobrada. Profundizamos en eso en cómo registrar pagos de Yape enviados por WhatsApp.
Cobrar en ruta: el efectivo que trae el repartidor
En muchas distribuidoras, una parte importante del cobro la hace el repartidor al entregar: efectivo o Yape de la bodega. Es cómodo para el cliente, pero es el punto más débil del control. Tres reglas lo ordenan:
- Liquidación diaria: al volver, el repartidor entrega el efectivo y la lista de documentos cobrados; caja lo cuenta y registra cada cobro contra su comprobante ese mismo día.
- Recibo por cada cobro: el cliente debe quedarse con una constancia (recibo o mensaje con el monto y el documento). Evita el clásico "yo ya le pagué al chofer".
- Diferencias el mismo día: si falta dinero, se aclara en la liquidación, no a fin de mes cuando ya nadie recuerda qué pasó.
Separa además quién vende, quién cobra y quién registra: si una misma persona hace las tres cosas sin revisión, un descuadre puede pasar meses sin detectarse.
Las preguntas que el cliente hace (y conviene responder antes)
- "¿Cuánto debo exactamente?" Ten a la mano el estado de cuenta con cada documento, su fecha y su saldo.
- "¿A qué cuenta deposito?" Inclúyela en cada recordatorio.
- "Ya pagué, ¿por qué me cobran?" Registra el cobro el mismo día y responde con el detalle del abono.
¿Bloquear el pedido al cliente con deuda vencida?
Depende de tu estrategia, pero hay que decidirlo y comunicarlo. Tres modelos habituales:
- Avisar: el vendedor ve la alerta y decide. Flexible, pero depende del criterio individual.
- Contado obligatorio: si tiene deuda vencida, el siguiente pedido se paga al contado.
- Bloqueo con aprobación: solo gerencia puede autorizar un nuevo crédito.
Lo importante es que la regla se aplique igual a todos y que el cliente la conozca desde el inicio.
¿Cómo lo resuelve KELUA?
Esto es lo que hace KELUA hoy (octubre 2026), con los nombres que verás en pantalla:
- Crédito en la ficha del cliente: «Condición de pago habitual» (contado o crédito), «Días de crédito» y «Límite de crédito (S/, opcional)»; vacío o cero significa sin límite, y puede definirse por empresa.
- Aviso al vender: si el cliente tiene deuda vencida o supera su límite, KELUA lo avisa. Cada empresa decide entre solo avisar (por defecto) o bloquear la venta a crédito en el punto de venta para quien no sea administrador o gerencia.
- Factura a crédito con cuotas: al elegir forma de pago Crédito aparece «Cuotas del crédito» con «N° de cuotas» y «Días entre cuotas» (30 por defecto); puedes editar fecha y monto de cada cuota, y el sistema verifica que cubran el 100% antes de emitir. Las cuotas se envían a SUNAT con el comprobante.
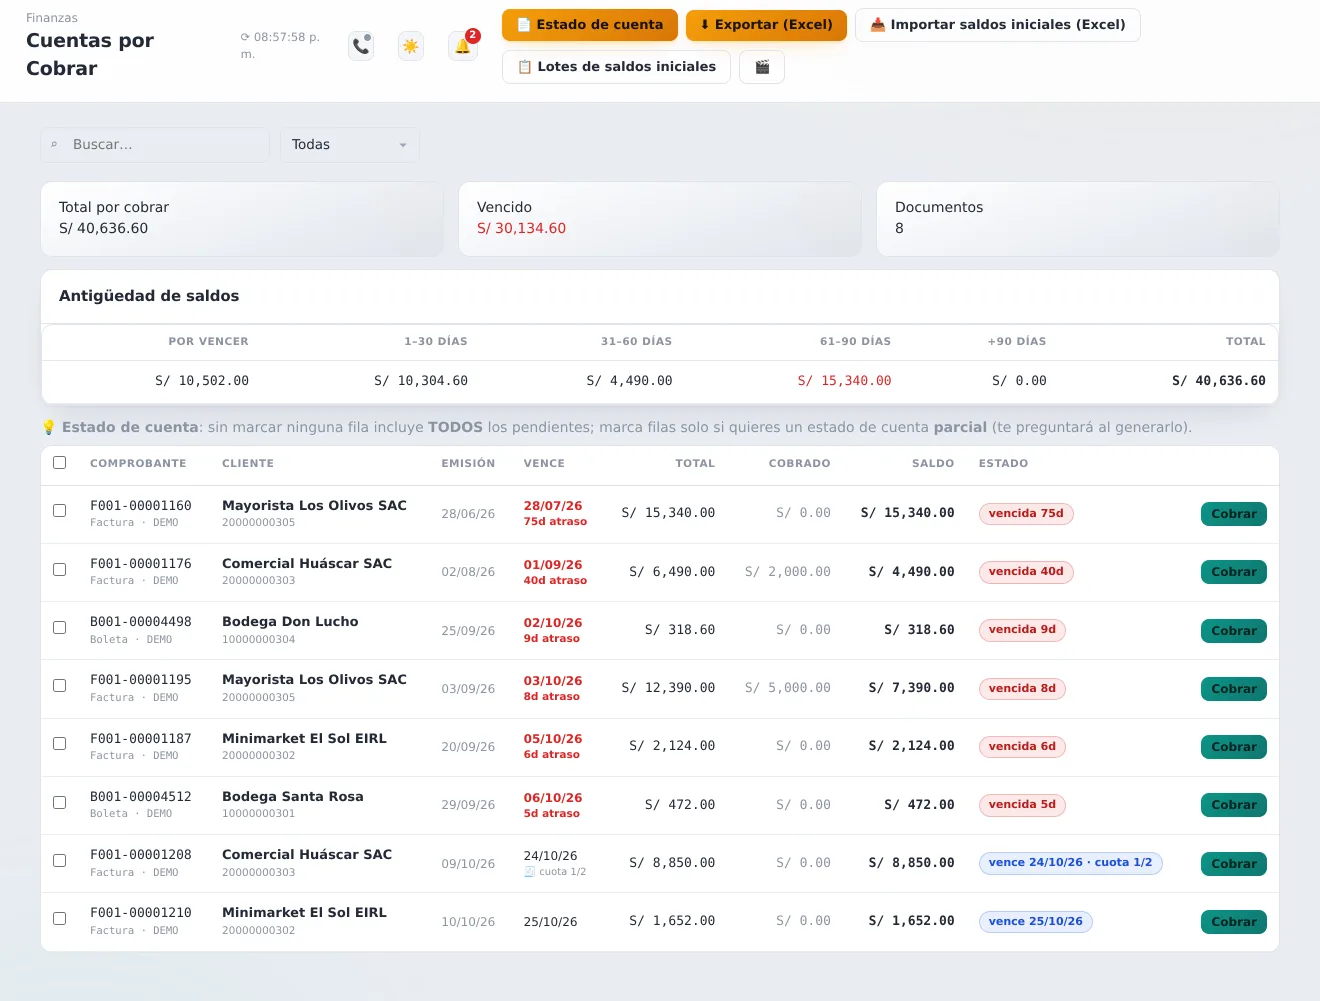
- «Cuentas por Cobrar»: total por cobrar, vencido, antigüedad de saldos (Por vencer, 1–30, 31–60, 61–90, +90 días), estado por documento («vencida 9d», «vence 24/10 · cuota 1/2»), filtros por empresa y solo vencidas. El vendedor ve solo sus ventas.
- «Cobrar» desde la fila: fecha, moneda, monto, medio (Transferencia, Depósito, Efectivo, Yape/Plin, Cheque, Tarjeta), cuenta y número de operación. Acepta pagos parciales y el servidor impide registrar dos veces el mismo cobro.
- «📄 Estado de cuenta» en PDF por cliente, con atraso de cada documento y saldo a favor, listo para compartir por WhatsApp; puede ser total o de las filas marcadas.
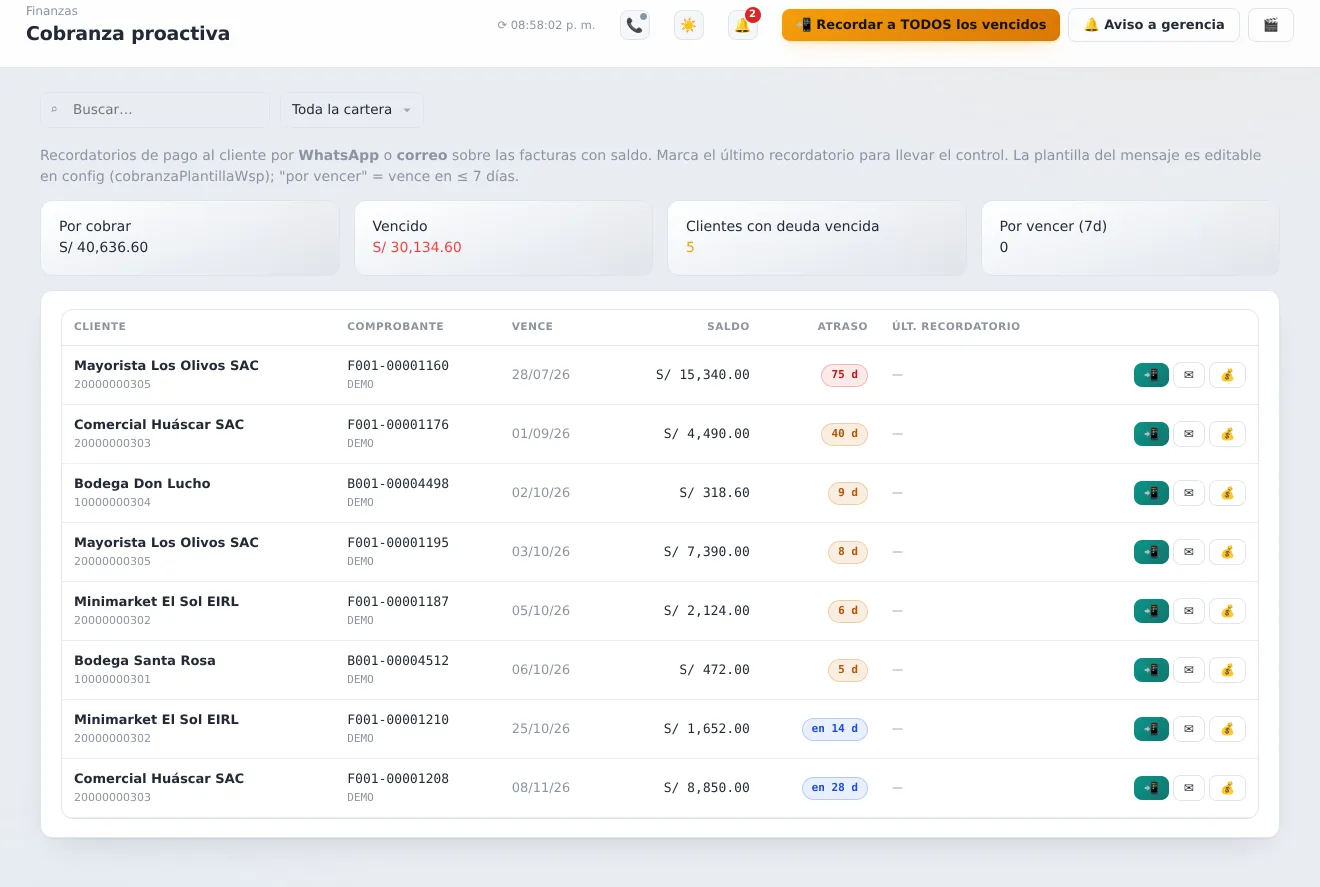
- «Cobranza proactiva»: la cartera ordenada por atraso, con botones por fila para enviar el recordatorio por WhatsApp o correo, o cobrar, y «📲 Recordar a TODOS los vencidos» (con confirmación). Guarda el último recordatorio enviado. El mensaje usa una plantilla con cliente, número, saldo, vencimiento y días.
- «🔔 Aviso a gerencia por cartera vencida»: un resumen diario por correo y en la campana, por tramos (7, 15 y 30 días por defecto). Viene apagado y lo activa la gerencia.
- «Pagos por verificar»: los comprobantes de pago que envían los clientes por WhatsApp se verifican contra el banco antes de coordinar el despacho.
- Saldos iniciales: al migrar, «📥 Importar saldos iniciales (Excel)» carga las cuentas por cobrar abiertas con revisión y aprobación.
Lo que KELUA no hace: no calcula intereses moratorios automáticamente (si cobras intereses, se emite una nota de débito con ese motivo) y los recordatorios al cliente se envían con un clic, no se programan solos por fechas. El bloqueo por deuda se aplica en el punto de venta; en cotizaciones y pedidos el sistema avisa.
Mini-caso: S/ 30.000 vencidos que nadie veía
Caso ilustrativo con nombres ficticios. Una distribuidora con 280 bodegas creía tener "unos S/ 10.000" por cobrar. Al cargar los saldos y ordenar la cartera por antigüedad, el vencido superaba los S/ 30.000, y la mitad estaba en dos mayoristas con más de 60 días. Con tres cambios —cuotas claras en cada factura, recordatorio dos días antes del vencimiento y la regla de "siguiente pedido al contado si hay vencido"— el tramo de más de 30 días bajó en dos meses, sin perder clientes: los que pagaban tarde por desorden empezaron a pagar a tiempo cuando el recordatorio llegó con el monto exacto.
Errores frecuentes en la cobranza a minoristas
- Dar crédito sin límite ni días definidos.
- Facturar a crédito sin informar cuotas y fechas.
- Registrar los cobros a fin de semana o de mes.
- Dar por cobrado un Yape sin verificarlo.
- Recordar solo después del vencimiento.
- Dejar que cada vendedor aplique su propia regla.
- Provisionar deudas como gasto sin cumplir los requisitos tributarios.
Checklist semanal de cobranza
- Lunes: revisa la antigüedad de saldos y el vencido total.
- Envía recordatorios de lo que vence en los próximos 7 días.
- Gestiona el tramo 31–60 con llamada y estado de cuenta.
- Verifica y registra todos los pagos recibidos.
- Revisa los clientes que superaron su límite.
- Reporta a gerencia lo que pasa de 60 días.
Para cerrar el circuito comercial, revisa cómo se fija el precio por canal en listas de precios por canal y cliente y cómo se despacha en pedido, despacho y guía de remisión.