 KELUA
Costos de producción y fabricación: cuánto cuesta producir
Saber tus costos de producción reales es lo que separa un taller que gana de uno que trabaja mucho y no sabe si gana. Si pones precio "a ojo" o sobre el costo de los materiales del año pasado, es fácil vender por debajo del costo sin enterarte. La clave es costear de abajo hacia arriba: receta, mano de obra y gastos, con el consumo de materiales valorado a su costo real.
Los tres componentes de los costos de producción
El costo de producción de un producto armado (un tablero eléctrico, un kit, un mueble, una cera, lo que sea) se compone de tres bloques:
- Materiales directos (la receta o BOM): los componentes e insumos que se consumen por cada unidad producida.
- Mano de obra directa: las horas de quien arma el producto, valorizadas.
- Gastos indirectos de fabricación (CIF): energía, depreciación de equipos, supervisión y demás costos que no son un material específico pero sí parte de producir.
Sumar solo los materiales y olvidar la mano de obra y los CIF es el error más común: te da un costo optimista que no cubre la realidad.
Por qué el costeo de materiales tiene que ser real
Los materiales suben de precio. Si tu receta valoriza el cobre o la llave termomagnética al precio de hace seis meses, tu costo de producción está mal. El costeo correcto descuenta cada componente al costo con el que realmente entró al inventario, siguiendo el método PEPS. Ese mismo principio gobierna el costo real de cada venta y tu margen.
Costo estándar vs costo real: no te quedes en el papel
Muchos talleres calculan un "costo estándar" una vez y lo dejan congelado por meses. El problema es que los materiales suben, la merma cambia y los tiempos varían. El costo real de producir hoy puede ser muy distinto al que anotaste en enero. Por eso conviene que el costo se recalcule con cada orden, tomando el precio actual de los insumos y el tiempo real de armado.
Comparar el estándar contra el real, además, te enseña dónde se te va la plata: si una orden que "debía" tomar hora y media tomó cuatro horas, tienes un problema de proceso que ningún precio de venta va a tapar. Medir los tiempos de producción no es control por control; es la materia prima para mejorar el margen.
Preguntas que un buen costeo de fabricación te responde
- ¿Cuánto me cuesta de verdad cada unidad que fabrico, hoy?
- ¿Qué producto armado deja más margen y cuál casi no deja?
- ¿Tengo stock de componentes para lanzar esta orden?
- ¿Cuánto tiempo real toma armar, y quién es más rápido?
- ¿A qué costo entra mi producto terminado al inventario?
Sin esas respuestas, cotizar un producto fabricado es una apuesta. Con ellas, es una decisión con números.
¿Cómo lo resuelve KELUA?
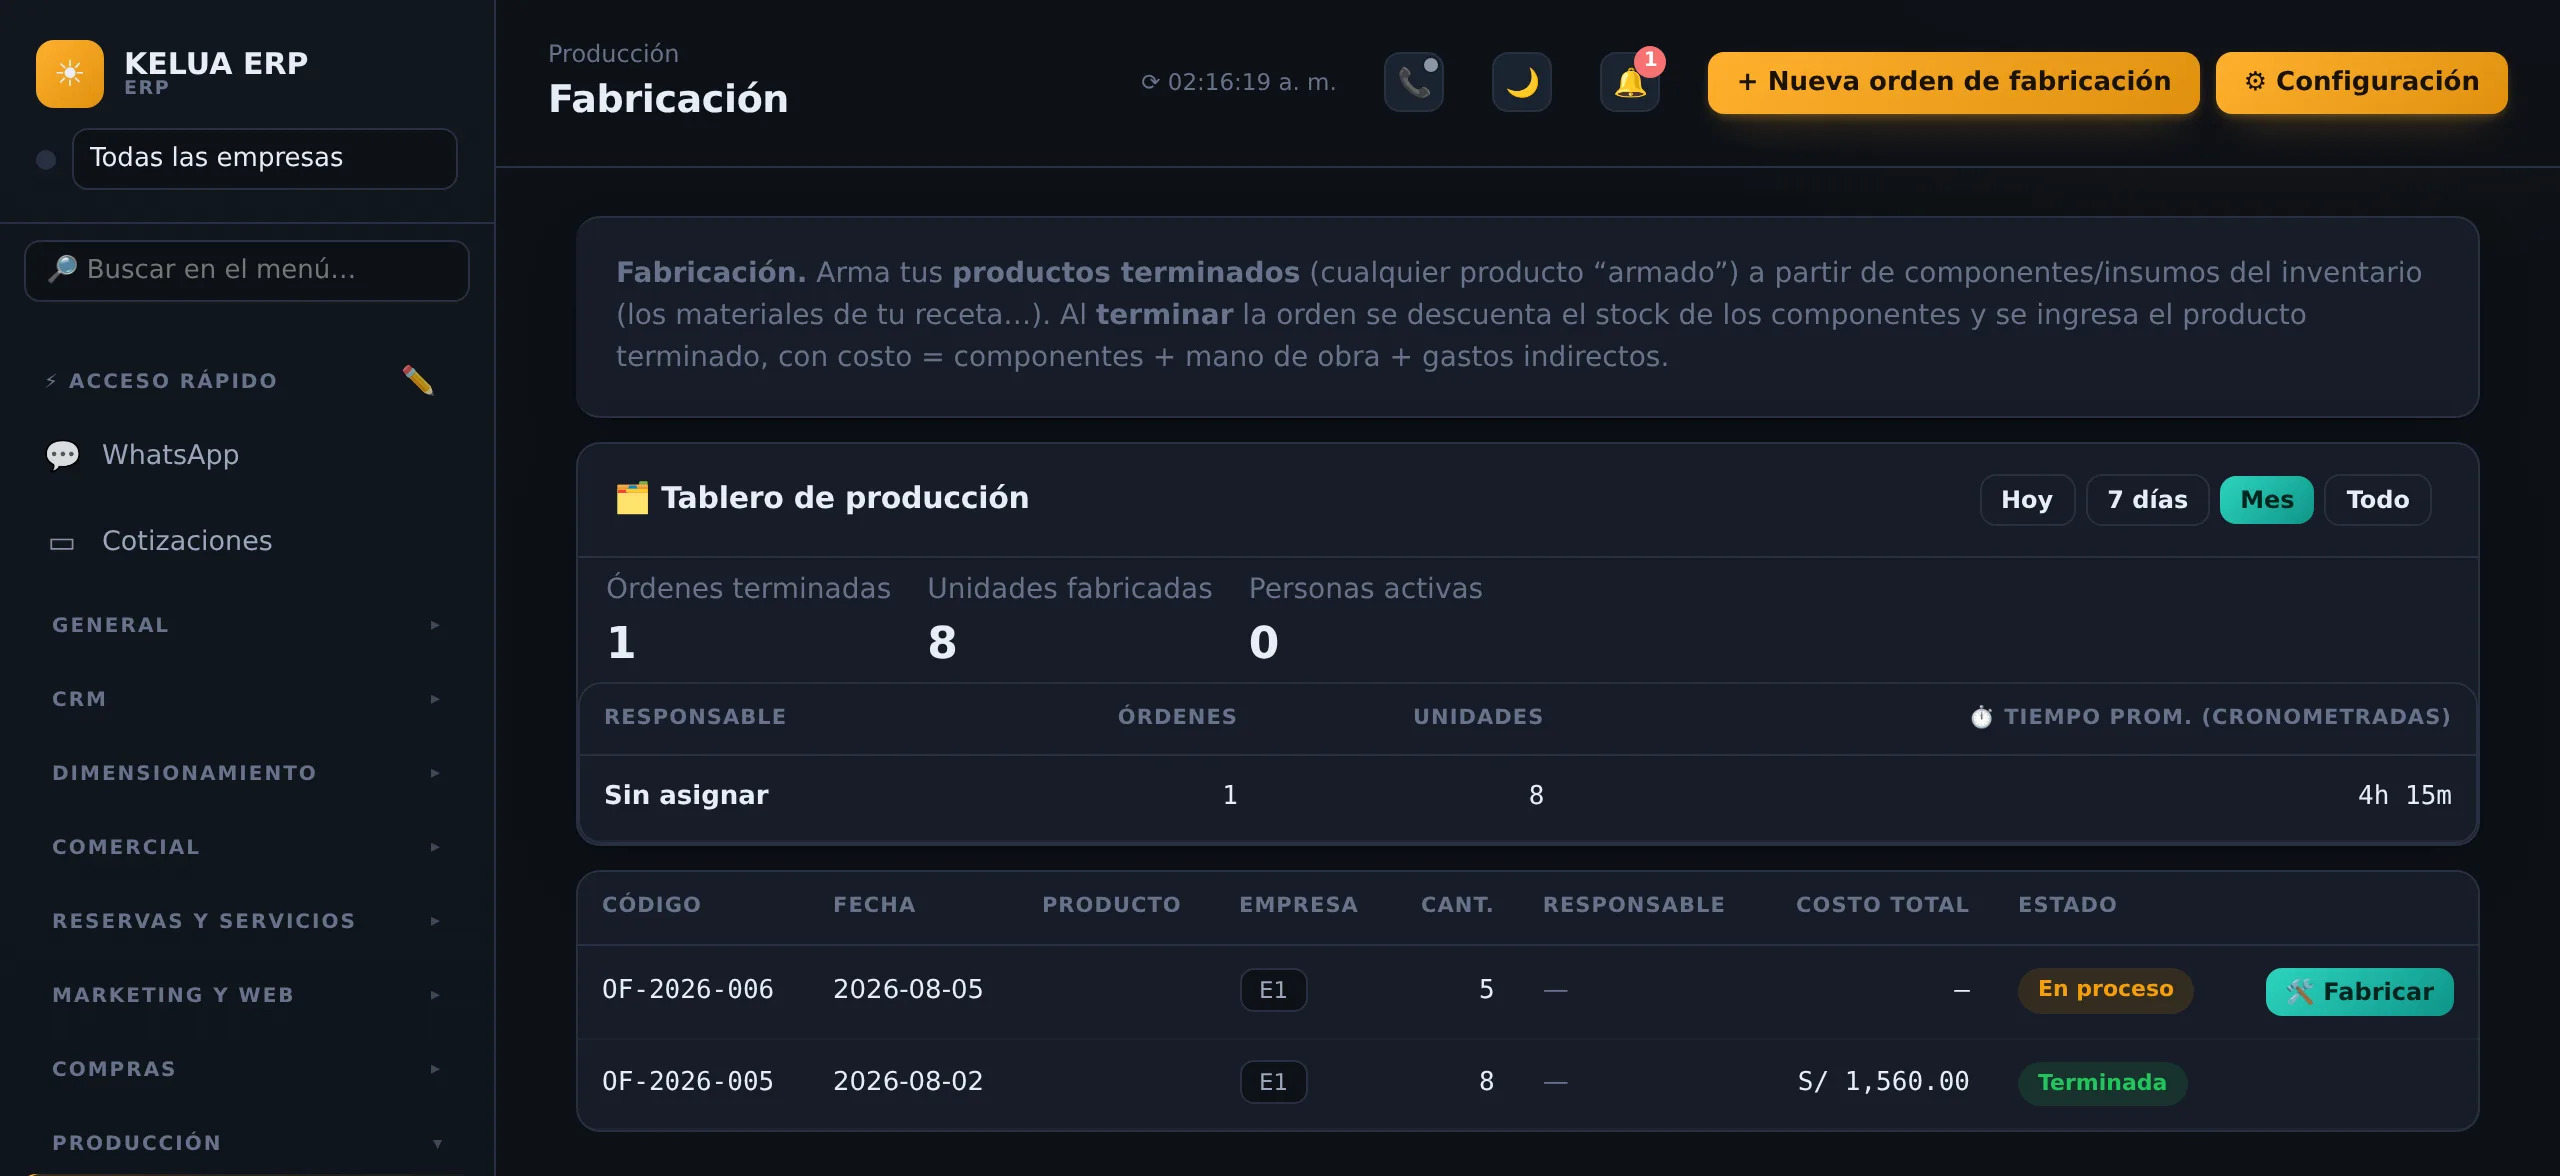
El módulo Fabricación de KELUA calcula cuánto cuesta producir de verdad. Cada producto armado tiene su receta/BOM (componentes e insumos por unidad, editable por orden), y al crear una orden de fabricación KELUA muestra en vivo la disponibilidad de stock de cada componente, para que no arranques una orden sin material.
Al terminar la orden, KELUA consume el stock de los componentes y da de alta el producto terminado con su costo = componentes + mano de obra + gastos indirectos. Como el inventario se costea por PEPS/FIFO (capas), los componentes se descuentan al costo real que entró primero: el costo de tu producto terminado no es un estimado, es lo que de verdad consumió. Además, cada orden mide los tiempos de producción (cronómetro/etapas), así comparas el tiempo real contra el estándar de la receta.
KELUA trae dos modos por instancia: detallado (receta editable, alistado/cortes, mano de obra, CIF y cuenta contable) para costear fino, o exprés (producto + cantidad + responsable, la receta se toma automática del producto) para operar rápido y medir tiempos. Al ser qué es un ERP integrado, el producto terminado entra al inventario listo para vender y su costo alimenta el margen. Puedes probar KELUA gratis y costear tu primera orden de producción hoy.
Cómo empezar a costear tu producción
Costear la fabricación no exige un sistema complejo desde el día uno; exige método. Empieza por definir la receta de cada producto armado: qué componentes consume y en qué cantidad por unidad. Luego pon un valor a la mano de obra directa (las horas de quien arma) y estima los gastos indirectos que le tocan. Con eso ya tienes el costo estándar. El paso que marca la diferencia es alimentar ese costeo con el costo real de los materiales —el que salió del inventario— y medir el tiempo real de cada orden.
Cuando el proceso está en un sistema integrado, ese costeo deja de ser un cálculo aislado: el producto terminado entra al inventario con su costo, listo para venderse, y ese costo alimenta el margen de la venta. Así el círculo se cierra: compras o importas insumos, fabricas midiendo lo que consumes, y vendes sabiendo exactamente cuánto ganas. Para un taller que quiere crecer, ese control es lo que permite subir producción sin perder el hilo de la rentabilidad.
Fabricación por lotes y trazabilidad
Producir por órdenes también te da trazabilidad: sabes qué componentes entraron en cada lote y, si un insumo salió defectuoso, puedes rastrear qué producto terminado lo llevó. En sectores donde el producto se controla por número de serie, esa cadena —del componente a la unidad armada y de ahí a la venta— es oro para el servicio posventa y las garantías. Una fabricación bien registrada no solo te dice cuánto costó producir: te dice qué produjiste, con qué y para quién, y eso reduce reclamos y acelera cualquier reposición.
El beneficio: precios con margen, no adivinanzas
Cuando conoces el costo real de fabricar, pones precio con margen de verdad, detectas qué productos dejan poco y cuáles conviene empujar, y valorizas tu inventario de producto terminado como corresponde. Si además importas parte de tus insumos, ese costo se conecta con el costo de importación (landed cost) de los materiales. Todo se sostiene en un solo número bien calculado.
Deja de ponerle precio "a ojo" a lo que fabricas. Prueba KELUA gratis y descubre cuánto te cuesta de verdad producir cada unidad.