 KELUA
Nota de crédito y saldo a favor del cliente: aplicar o devolver
El saldo a favor del cliente aparece cada vez que le debes dinero a quien te compró: emitiste una nota de crédito sobre una factura que ya te pagó, cobraste de más, o recibiste un anticipo que aún no aplicas. Es plata del cliente que está en tu caja, y si no la controlas pasan dos cosas: o se pierde de vista (y el cliente reclama meses después), o se usa dos veces (se aplica a una factura y además se devuelve).
En esta guía verás cuándo una nota de crédito genera saldo a favor, cómo aplicarlo o devolverlo con control, cómo registrarlo en contabilidad y qué hacer con las notas de crédito que todavía emites desde tu sistema anterior.
Qué es una nota de crédito y cuándo se emite
La nota de crédito es el comprobante que modifica una factura o boleta ya emitida para reducir su importe. Según el Reglamento de Comprobantes de Pago (R.S. 007-99/SUNAT, art. 10), se emite por anulaciones, descuentos, bonificaciones, devoluciones y otros conceptos, solo al mismo adquirente del comprobante original, y debe indicar la serie y el número del comprobante que modifica. En la emisión electrónica, el motivo se elige del catálogo de SUNAT; los más usados son:
| Código | Motivo | ¿Suele implicar devolución de mercadería? |
|---|---|---|
| 01 | Anulación de la operación | Sí, si ya se entregó |
| 04 / 05 | Descuento global / por ítem | No |
| 06 / 07 | Devolución total / por ítem | Sí |
| 08 | Bonificación | No |
| 09 | Disminución en el valor | No |
| 13 | Corrección del monto neto pendiente de pago y/o fechas de pago | No |
Para el IGV, la nota de crédito reduce el débito fiscal del periodo en que se emite, siempre que esté sustentada (Ley del IGV, art. 26, sobre deducciones del impuesto bruto).
Cuándo una nota de crédito genera saldo a favor
Depende de si la factura ya estaba pagada:
- Factura pendiente de cobro: la nota de crédito simplemente reduce lo que el cliente te debe. No hay saldo a favor.
- Factura cobrada: el cliente ya pagó el total; la nota de crédito convierte la diferencia en dinero que le debes. Eso es saldo a favor.
- Factura cobrada en parte: la nota primero cubre lo pendiente y solo el exceso queda como saldo a favor.
Ejemplo. Factura por S/ 11,800 (base 10,000 + IGV 1,800), de la que el cliente pagó S/ 8,000. Emites una nota de crédito por devolución de S/ 5,900. Primero cubre los S/ 3,800 pendientes; los S/ 2,100 restantes son saldo a favor del cliente.
Otras fuentes de saldo a favor
- Excedente de cobro: el cliente depositó más de lo facturado. Puede quedar como saldo para su próxima compra o pedirlo de vuelta.
- Anticipo sin aplicar: el cliente adelantó dinero y aún no hay factura donde descontarlo.
- Factura de anticipo sin deducir: se emitió la factura del anticipo y falta descontarla en la factura final.
Todas son lo mismo desde el punto de vista del control: dinero del cliente en tu poder, que solo tiene dos destinos posibles.
Aplicar o devolver: los dos únicos destinos
- Aplicar el saldo a un comprobante pendiente del mismo cliente (y de la misma empresa que emitió la nota). El cliente paga menos en su próxima factura.
- Devolver el dinero por transferencia o en efectivo, con su comprobante de egreso.
El riesgo está en que existan varios caminos para hacer lo mismo (desde la nota de crédito, desde el cobro, desde la caja, desde el punto de venta) y que cada uno calcule el saldo a su manera. Así es como un mismo saldo se aplica en una factura y además se devuelve. La regla sana es: un saldo, calculado en un solo lugar, y una sola acción para aplicarlo o devolverlo, con un candado que impida usarlo dos veces aunque dos personas hagan clic al mismo tiempo.
Cómo se registra en contabilidad
Con el Plan Contable General Empresarial, una nota de crédito sobre una factura ya cobrada se registra, en términos generales, así (ajusta las subcuentas a tu plan):
| Cuenta | Debe | Haber |
|---|---|---|
| 70 Ventas (base) | X | |
| 40111 IGV (débito fiscal) | X | |
| 12 Cuentas por cobrar (la parte que aún estaba pendiente) | X | |
| 122 Anticipos de clientes / saldo a favor (el exceso ya cobrado) | X |
Cuando luego aplicas ese saldo a una factura nueva: Debe 122 / Haber 12. Cuando lo devuelves: Debe 122 / Haber 10 (caja o banco). Si la nota incluye devolución de mercadería, el reingreso al almacén y la reversión del costo de ventas van por su propio asiento.
Anticipos: el saldo a favor que más se olvida
Un anticipo es dinero que el cliente paga antes de recibir el bien o el servicio. Tiene dos formas de manejarse:
- Solo como cobro: recibes el dinero y lo registras como anticipo; cuando emites la factura final, lo aplicas.
- Con factura de anticipo: emites un comprobante por el anticipo (con su IGV) y, en la factura final, lo deduces. Si la venta se cae, la forma de devolverlo es emitir una nota de crédito sobre la factura de anticipo, que vuelve a ser un saldo a favor.
El error típico es emitir la factura final por el total sin deducir el anticipo: el cliente termina con dos comprobantes por lo mismo y un saldo a favor que nadie ve. Por eso los anticipos sin aplicar y las facturas de anticipo sin deducir deben estar en la misma lista que las notas de crédito, con su antigüedad a la vista.
Saldos en dólares y por empresa
Si facturas en soles y en dólares, el saldo a favor vive en la moneda del documento que lo originó: una nota de crédito en dólares genera un saldo en dólares. Y si operas con varias razones sociales, el saldo es de la empresa que emitió la nota: no se puede aplicar a una factura de otra empresa del grupo, porque son contribuyentes distintos.
Notas de crédito emitidas en tu sistema anterior
Al migrar de sistema hay un periodo de transición: el cliente pide una nota de crédito sobre una factura que se emitió en el sistema anterior, y el contador la emite desde ahí (o desde SUNAT SOL). Esa nota es real ante SUNAT, pero tu nuevo ERP no la conoce. Si no la registras, el saldo a favor del cliente no existe para tu equipo de cobranzas y el periodo contable queda incompleto.
Lo correcto es registrar esa nota en el nuevo sistema con su serie y número reales, sin volver a enviarla a SUNAT ni darle un correlativo nuevo, contabilizarla en su fecha y dejar el exceso como saldo a favor gestionable.
¿Cómo lo resuelve KELUA?
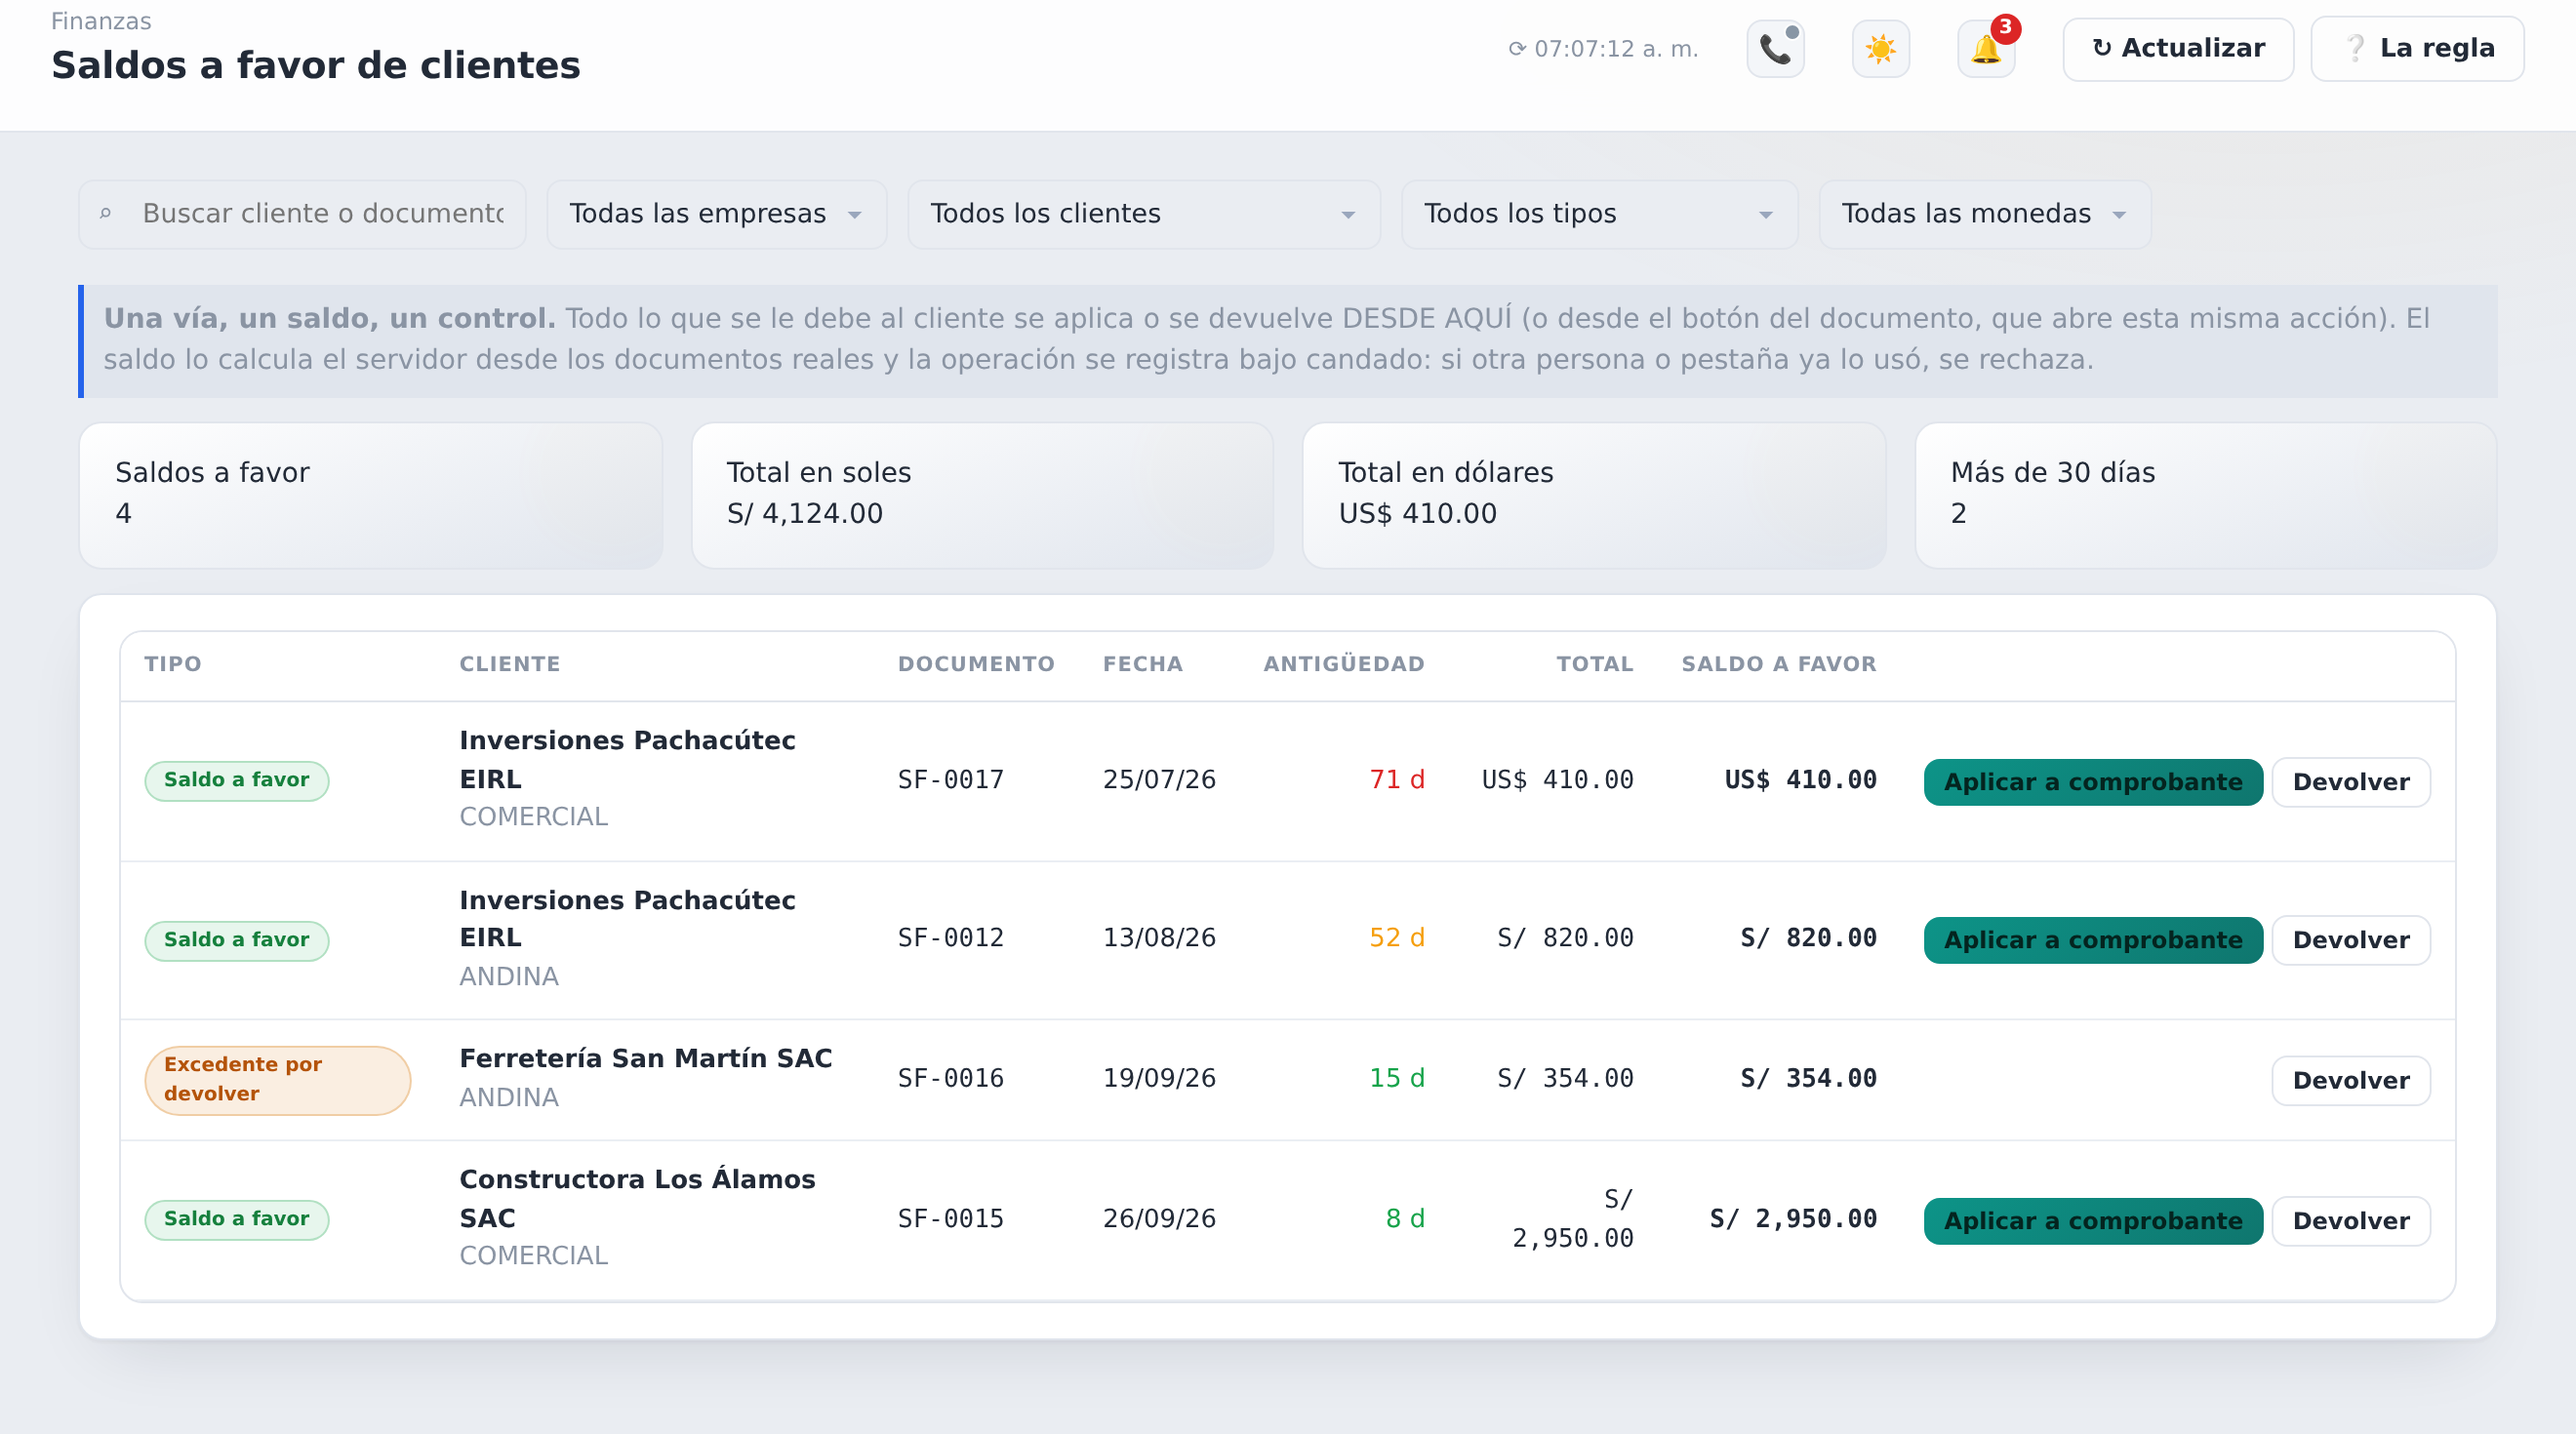
KELUA aplica una regla de gobierno del dinero: una vía, un saldo, un control. Todo lo que se le debe a un cliente vive en una pantalla, Finanzas → Saldos a favor de clientes, que ven tesorería, contabilidad, gerencia y el administrador.
Todo en una lista, calculado en el servidor. La pantalla muestra notas de crédito con dinero por asignar, saldos a favor disponibles, excedentes de cobro que el cliente pidió devolver, anticipos sin aplicar y facturas de anticipo aún no deducidas (estas últimas, solo lectura: se descuentan al facturar el pedido). El saldo de cada fila no lo calcula la pantalla: lo deriva el servidor de la fuente (la nota, el cobro, el crédito). Para una nota de crédito, KELUA primero reduce lo pendiente del comprobante y solo el exceso ya cobrado aparece como saldo.
Dos acciones, un candado. Cada fila tiene aplicar a un comprobante pendiente o devolver. Ambas pasan por la misma acción del servidor, que bloquea el documento, vuelve a leer el saldo y usa una clave de idempotencia: un doble clic o dos usuarios a la vez no pueden usar el mismo saldo dos veces. Los caminos antiguos (el destino de la nota, el excedente del cobro, el canje en el punto de venta) abren esta misma acción. Si la empresa lo configura, la devolución requiere aprobación previa, separando a quien la pide de quien la paga; mientras está pendiente, ese monto queda comprometido y no se puede aplicar.
Por cliente real, aunque haya fichas duplicadas. El filtro por cliente reconoce la misma ficha o el mismo DNI/RUC válido, así un saldo que quedó en una ficha duplicada no se pierde (ver cómo depurar clientes duplicados). Lo que se resolvió antes del corte de migración queda sellado con saldo cero.
📥 NC emitida en otro sistema. En Notas de Crédito, el botón 📥 NC emitida en otro sistema registra una nota que ya emitió y declaró tu sistema anterior o SUNAT SOL. Buscas el comprobante (también los históricos o saldados al corte), indicas la serie-número real, la fecha y el motivo. KELUA no la envía a SUNAT ni le asigna correlativo propio, no deja registrar dos veces la misma serie-número en la misma empresa y no permite que la suma de notas supere el total del comprobante. Genera en el servidor, en la fecha de la nota, el asiento descrito arriba (70 e IGV al Debe; 12 por lo pendiente y 122 por el exceso al Haber), todo o nada: si el asiento falla, la nota no queda a medias. El exceso aparece de inmediato en Saldos a favor para aplicarlo o devolverlo. No mueve stock; si hubo devolución de mercadería, la deja como reingreso pendiente que valida almacén.
Para el ciclo completo de emisión, revisa la guía de facturación electrónica SUNAT; para el lado de la cobranza, gestión de cobranzas y cuentas por cobrar.
Mini-caso: una distribuidora en plena migración
Antes. Una distribuidora ficticia de productos de limpieza cambió de sistema en julio. En agosto, un cliente devolvió mercadería de una factura de junio (ya pagada) y la contadora emitió la nota desde el sistema anterior. El nuevo ERP no la conocía: el cliente pidió descontarla de su siguiente pedido, el vendedor no veía ningún saldo y tesorería, por su lado, le transfirió el dinero. Se le devolvió dos veces.
Después. La nota se registra con el botón de nota emitida en otro sistema; su exceso aparece en Saldos a favor. Cuando el vendedor la aplica al pedido nuevo, el saldo baja a cero y tesorería ya no puede devolverla: la pantalla y el servidor lo impiden.
Errores frecuentes con saldos a favor
- Tratar toda nota de crédito como devolución de dinero, cuando la factura estaba pendiente.
- Aplicar el saldo a un cliente distinto (o de otra empresa del grupo).
- Devolver sin comprobante de egreso ni aprobación.
- Dejar saldos viejos sin gestionar: revísalos cada mes por antigüedad.
- No registrar las notas del sistema anterior: el periodo contable queda incompleto y el saldo invisible.
Checklist mensual
- ¿Cada nota de crédito del mes está registrada, incluidas las del sistema anterior?
- ¿Los saldos a favor de más de 60 días tienen una decisión (aplicar o devolver)?
- ¿Las devoluciones de dinero tienen aprobación y comprobante?
- ¿El saldo de la cuenta 122 cuadra con la lista de saldos a favor?
Sigue profundizando: Facturación electrónica SUNAT: guía práctica para tu negocio · Cómo emitir boletas y facturas electrónicas sin errores