 KELUA
Distribución de gastos por centro de costo: ejemplo en soles

La distribución de gastos por centro de costo responde una pregunta que todo dueño de pyme se hace tarde o temprano: ¿cuánto me cuesta de verdad cada área, cada tienda o cada línea de negocio? Un alquiler, la luz, el internet o un servicio de seguridad casi nunca pertenecen a una sola área. Si los cargas completos a "Administración", tu área de ventas parece más rentable de lo que es y tus decisiones (abrir otra tienda, cerrar una línea, contratar) se toman con números torcidos. En esta guía verás cómo repartir un gasto por porcentaje, cómo queda el asiento con la cuenta 9 por función, un ejemplo completo en soles y los errores que más distorsionan el reporte.
¿Qué es un centro de costo y para qué sirve?
Respuesta directa: un centro de costo es una unidad de la empresa a la que le asignas gastos para medir cuánto consume: un área (administración, ventas, almacén), una sede, una tienda, un proyecto o una línea de negocio. No cambia cuánto gastas; cambia dónde ves ese gasto. Sirve para saber qué parte del negocio genera margen y cuál lo consume.
En contabilidad peruana conviven dos clasificaciones del mismo gasto. La primera es por naturaleza (elemento 6 del PCGE: qué compraste, por ejemplo un alquiler o un servicio de vigilancia). La segunda es por función (elemento 9: para qué área trabajó ese gasto, por ejemplo administración o ventas), que se registra contra la cuenta 79 "Cargas imputables a cuentas de costos y gastos". El centro de costo es el detalle fino de esa segunda mirada: dentro de "ventas" puedes tener la tienda de Lima y la de Arequipa como centros distintos.
Si quieres repasar cómo se arma la contabilidad básica de una pyme antes de entrar a este tema, lee primero cómo llevar la contabilidad de una pyme.
Gastos directos y gastos compartidos: la diferencia clave
No todos los gastos necesitan repartirse. La clave es distinguir:
- Gasto directo: se identifica completo con un solo centro. La comisión del vendedor de la tienda de Arequipa es de esa tienda. Se asigna al 100 %.
- Gasto compartido (indirecto): lo usan varios centros a la vez. El alquiler de un local donde funcionan oficina, sala de ventas y almacén; el internet; el contador externo; la vigilancia. Estos son los que se reparten por porcentaje.
Un error frecuente es querer repartir todo. Si un gasto es directo, repartirlo agrega ruido. Reparte solo lo que de verdad se comparte.
¿Cómo se reparte un gasto entre varios centros de costo?
Respuesta directa: eliges una base de reparto que refleje cómo cada centro usa el gasto (metros cuadrados, número de personas, ventas, horas), calculas el porcentaje de cada uno (la suma debe ser 100 %) y multiplicas el monto del gasto, sin IGV, por cada porcentaje. Cada parte se registra con su centro de costo y con la cuenta de función de su área.
La base de reparto es la decisión más importante. Algunas referencias prácticas:
| Gasto compartido | Base de reparto sugerida | Por qué |
|---|---|---|
| Alquiler del local | Metros cuadrados que ocupa cada área | El espacio es lo que se paga |
| Energía eléctrica | Metros cuadrados o equipos instalados | Consume más quien tiene más equipos |
| Internet y telefonía | Número de personas o de puestos | El uso sigue a la gente |
| Contador externo, sistema, asesoría legal | Número de transacciones o de documentos | Trabaja para quien genera más movimiento |
| Vigilancia | Metros cuadrados o sedes | Se vigila espacio |
| Publicidad institucional | Ventas de cada línea o tienda | Beneficia en proporción a lo que se vende |
Criterios de gestión de uso común en contabilidad de costos; no son norma tributaria. Elaboración propia, 10-oct-2026.
Lo importante no es encontrar la base "perfecta", sino usar una base razonable, escrita y estable. Si cada mes cambias el criterio, tus reportes dejan de ser comparables.
Ejemplo en soles: el alquiler de un local con tres áreas
Una comercializadora de repuestos (caso ficticio) alquila un local por S/ 6,000 más IGV al mes. En ese local funcionan la oficina administrativa, la tienda de Lima y el área de despacho a provincias, que la empresa maneja como centro de ventas aparte. Midieron los metros cuadrados y definieron:
- Administración: 40 % (centro de costo "Administración", función administración)
- Tienda Lima: 35 % (centro de costo "Tienda Lima", función ventas)
- Despacho provincias: 25 % (centro de costo "Ventas provincias", función ventas)
El reparto se calcula sobre la base sin IGV:
| Centro de costo | % | Gasto (S/) | Cuenta de función |
|---|---|---|---|
| Administración | 40 % | 2,400.00 | 94 Gastos administrativos |
| Tienda Lima | 35 % | 2,100.00 | 95 Gastos de ventas |
| Ventas provincias | 25 % | 1,500.00 | 95 Gastos de ventas |
| Total | 100 % | 6,000.00 |
El asiento por naturaleza
- Debe 635 Alquileres: S/ 2,400.00 (centro Administración)
- Debe 635 Alquileres: S/ 2,100.00 (centro Tienda Lima)
- Debe 635 Alquileres: S/ 1,500.00 (centro Ventas provincias)
- Debe 40111 IGV - Cuenta propia: S/ 1,080.00
- Haber 4212 Facturas emitidas por pagar: S/ 7,080.00
El asiento por función (destino)
- Debe 94 Gastos administrativos: S/ 2,400.00 (centro Administración)
- Debe 95 Gastos de ventas: S/ 2,100.00 (centro Tienda Lima)
- Debe 95 Gastos de ventas: S/ 1,500.00 (centro Ventas provincias)
- Haber 791 Cargas imputables a cuentas de costos y gastos: S/ 6,000.00
Fíjate en tres detalles. Primero, el IGV no se reparte: es un crédito fiscal de la empresa, no un gasto de un área. Segundo, la cuenta por pagar tampoco: le debes S/ 7,080 al arrendador, una sola deuda. Tercero, la 791 va en un solo monto consolidado. Lo que se parte es el gasto (clase 6) y su destino (clase 9). Las cuentas exactas dependen del plan de cuentas de tu empresa; si usas destinos a seis dígitos, la lógica es la misma con otra numeración.
¿Qué pasa con los céntimos cuando el reparto no es exacto?
Respuesta directa: cuando los porcentajes no dividen el monto en partes exactas, la diferencia de redondeo se asigna a una sola parte (normalmente la última) para que la suma de las partes sea idéntica al gasto original y el asiento cuadre al céntimo.
Ejemplo: un servicio de S/ 100.00 repartido en tercios (33.33 %, 33.33 % y 33.34 %) da S/ 33.33, S/ 33.33 y S/ 33.34. Si cada parte se redondeara por separado sin ese ajuste, podrías terminar con S/ 99.99 o S/ 100.01 y un asiento descuadrado. Parece un detalle, pero un asiento que no cuadra por un céntimo bloquea el cierre de muchos sistemas.
¿El reparto por centro de costo cambia el IGV o la renta?
Respuesta directa: no. El reparto entre centros de costo es una herramienta de gestión y de contabilidad analítica. No cambia cuánto IGV puedes usar como crédito fiscal ni si el gasto es deducible para el Impuesto a la Renta. Esos requisitos siguen siendo los de siempre: comprobante válido, causalidad del gasto (artículo 37 de la Ley del Impuesto a la Renta) y bancarización cuando corresponde.
No confundas este reparto con la prorrata del IGV. La prorrata se aplica cuando una empresa realiza a la vez operaciones gravadas y no gravadas con IGV y no puede identificar a cuál corresponde una compra; está regulada en el Reglamento de la Ley del IGV (artículo 6, numeral 6) y determina qué parte del IGV de compras es crédito fiscal. El reparto por centro de costo no toca ese cálculo. Si tu empresa tiene ventas exoneradas o inafectas, conversa la prorrata con tu contador por separado.
¿Por qué no basta con repartir en un Excel al final del mes?
Muchas pymes hacen el reparto en una hoja de cálculo cuando el contador cierra el mes. Funciona mientras la empresa es pequeña, pero tiene tres problemas:
- Llega tarde. El gerente ve el costo por área 20 días después de que ocurrió. Para decidir, es historia antigua.
- Se desconecta de la factura. El Excel dice que el alquiler se repartió 40/35/25, pero el asiento del sistema lo tiene al 100 % en administración. Dos versiones de la verdad.
- Depende de una persona. Si quien arma la hoja se va de vacaciones, el reparto no se hace o se hace con otro criterio.
La solución es definir el reparto en el documento de compra (la orden o la factura), para que el asiento nazca repartido. Para entender cómo encaja ese documento en el ciclo de compras, revisa la guía de gestión de compras: de la orden a cuentas por pagar.
¿Cómo lo resuelve KELUA?
En KELUA el reparto se define en el documento, no en una hoja aparte: en la orden de compra, en la orden de servicio y en la factura de compra directa. Así el asiento nace repartido y el reporte por centro de costo se alimenta solo.
El botón de reparto
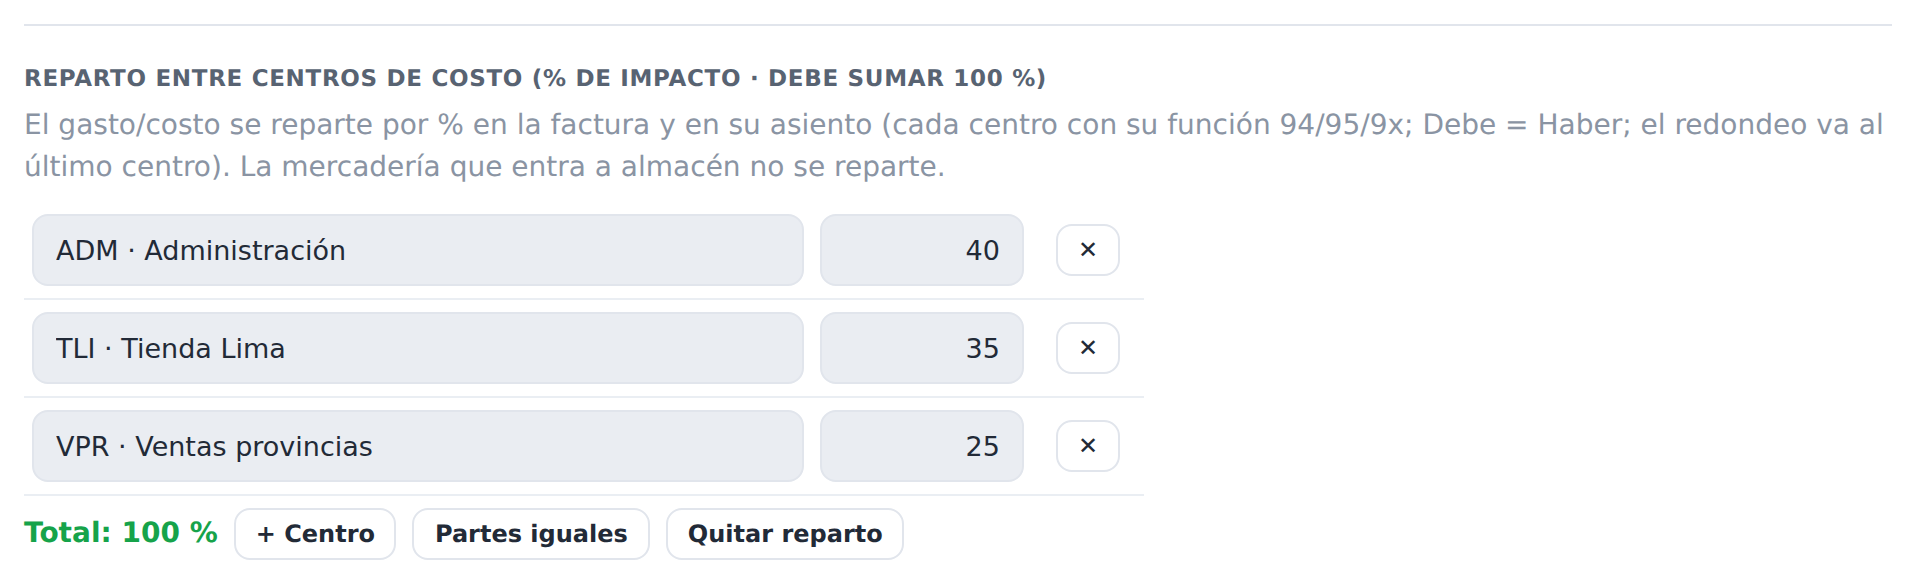
En el formulario aparece «➕ Repartir entre varios centros». Al pulsarlo se abre una tabla con filas de centro de costo y porcentaje, el total en vivo y los botones para agregar un centro, repartir en partes iguales o quitar el reparto. Si no lo usas, el documento queda con un solo centro de costo, como siempre. La instancia puede ocultar el botón si no lo necesita.
Las validaciones
El navegador y el servidor aplican las mismas reglas (si la pantalla se salta una, el servidor la rechaza):
- Cada tramo debe tener su centro de costo.
- No se repite un centro en la misma distribución.
- Cada porcentaje debe ser mayor que 0 y hasta 100.
- La suma debe dar 100 %; si no, el sistema te dice cuánto suma.
El centro con mayor porcentaje queda como centro principal del documento (en empate, el primero de la lista).
La factura hereda el reparto de su orden
Cuando registras la factura del proveedor de una orden ya repartida, la factura hereda la distribución mientras se registre con el centro principal de la orden (o sin elegir otro). Si en la factura eliges a propósito un centro distinto, manda ese centro y el gasto va completo a él.
El asiento
- Cada línea de gasto (clase 6) se parte por porcentaje y cada parte lleva el centro de costo de su tramo.
- Cada tramo recibe la cuenta de función de su área: administración a la de administración, ventas a la de ventas, áreas de costo a su cuenta de costo. Si un área no tiene función definida, va a la cuenta "por clasificar" de la instancia, visible para reclasificar.
- El IGV, la cuenta por pagar y la 79 no se reparten; la 79 se consolida en un solo monto por cuenta.
- La diferencia de redondeo va al último centro: Debe = Haber exacto.
- Las líneas que ya traen su propio centro de costo se respetan.
- La mercadería que entra al almacén no se reparte: es existencia, no gasto. Se volverá costo cuando se venda o se consuma.
Ese último punto evita un error caro: repartir por áreas una compra de mercadería que todavía está en el almacén. Para KELUA, el reparto aplica a gastos y servicios; las existencias siguen su propio camino de costeo.
Lo que KELUA no hace
KELUA no decide por ti la base de reparto: los porcentajes los defines tú (o tu contador) según el criterio que elijas. Tampoco recalcula automáticamente el reparto cuando cambian los metros cuadrados o el personal; si cambias la base, actualizas los porcentajes en los documentos nuevos.
Con el gasto ya repartido desde el origen, el tablero gerencial muestra márgenes por área que sí reflejan la realidad. Mira cómo se lee en tablero gerencial y márgenes reales.
Mini-caso: la tienda que parecía rentable
Antes. Una cadena de dos tiendas de accesorios (caso ficticio) cargaba alquiler, luz, internet y vigilancia del local principal al 100 % en "Administración". La tienda principal mostraba un margen operativo del 22 % y la sucursal un 9 %. El dueño estaba por cerrar la sucursal.
Después. Repartieron los gastos compartidos del local principal por metros cuadrados: 30 % oficina y 70 % tienda. Con el gasto de local reflejado en la tienda principal, su margen bajó al 14 %. La sucursal seguía en 9 %, pero la brecha ya no era de 13 puntos sino de 5. La decisión pasó de "cerrar la sucursal" a "revisar su surtido y su alquiler", que era donde estaba el problema real.
El reparto no cambió un sol de lo que la empresa gastaba. Cambió la calidad de la decisión.
Errores frecuentes al repartir gastos
- Repartir el IGV. El IGV es crédito fiscal (o costo, si no es recuperable), no gasto de un área.
- Repartir mercadería que está en el almacén. Distorsiona el inventario y el costo de ventas.
- Usar una base distinta cada mes. Los reportes dejan de ser comparables.
- Repartir gastos directos. Si el gasto es de una sola área, asígnalo completo.
- Hacer el reparto solo en Excel. Queda desconectado del asiento y del reporte del sistema.
- Confundir centro de costo con cuenta contable. No crees cuentas "Alquiler ventas" y "Alquiler administración": una cuenta por naturaleza y el centro de costo para el detalle.
- Olvidar la cuenta de función. Repartir el gasto por centro pero dejar todo el destino en una sola cuenta 9 rompe el estado de resultados por función.
Checklist para implementar el reparto en tu empresa
- Define tus centros de costo (pocos y claros: áreas, sedes o líneas).
- Asigna a cada área su función (administración, ventas, operación).
- Lista los gastos compartidos recurrentes.
- Elige una base de reparto para cada uno y escríbela.
- Calcula los porcentajes y verifica que sumen 100 %.
- Configura el reparto en la orden o factura, no en Excel.
- Revisa la base cada seis meses o cuando cambie el local o el equipo.
- Compara el reporte por centro de costo con tu intuición: si algo sorprende, ahí hay una decisión pendiente.
Si quieres ver tus gastos por área sin armar hojas de cálculo cada mes, revisa los precios de KELUA para pymes del Perú y pruébalo con tu propia información.
Sigue profundizando: ¿Qué es un ERP y por qué tu pyme en Perú lo necesita? (Guía 2026) · Contabilidad para pymes: guía práctica para llevarla ordenada · Contabilidad automática: un asiento por cada venta